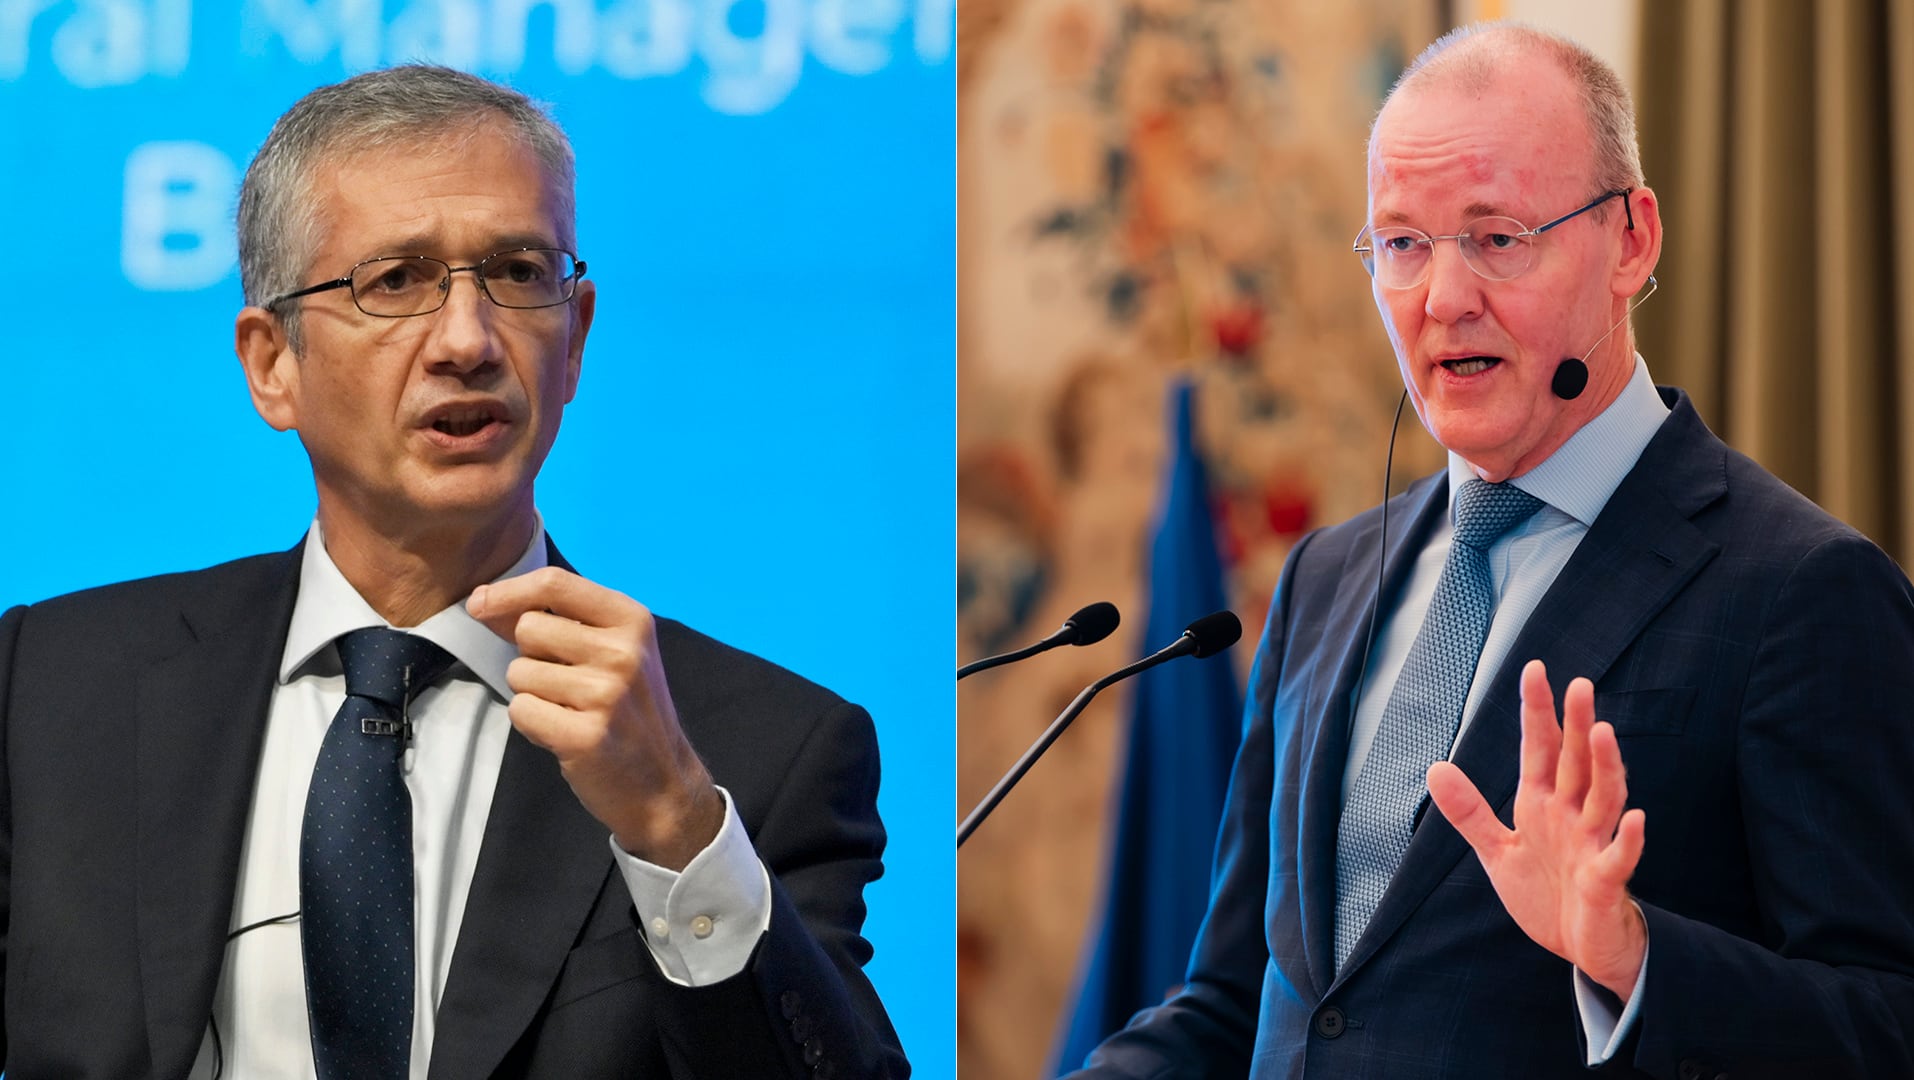
Los europeos nos la jugamos. La elección del próximo presidente del Banco Central Europeo (BCE) no es un concurso de belleza entre españoles y holandeses. Optan, sí, sendos expresidentes de sus bancos centrales nacionales, Pablo Hernández de Cos, y Klaas Knot.
Con ventaja curricular del primero, porque el panel de expertos del Foro de Instituciones Monetarias y Financieras le consagró como el más capacitado de todos (Financial Times, 20/4/2926). Y porque si ambos han presidido las instituciones monetarias domésticas, con la consiguiente participación en las decisiones clave del Consejo de Gobierno del BCE, De Cos le añade un tercer mandato en el ramo: el actual, al frente del Banco Internacional de Pagos de Basilea. O sea, del “banco central de los bancos centrales”, que les coordina y nutre de análisis y estrategia. Siempre con resultados internacionalmente reconocidos.
Pero la diferencia profunda es la distinta trayectoria marcada por sus posiciones en política monetaria. Halcón, el holandés, al defender una política fiscal austeritaria, y otra monetaria restrictiva, obsesionada por los precios y limitada al manejo de los tipos de interés, aunque con cierta evolución al paso de los años. Aperturista hacia la innovación y expansión monetaria el español, atento al doble mandato de Fráncfort —inflación y crecimiento—, más cercano a los palomas, pero desde el rigor. ¿Cómo se ha plasmado todo esto?
En un gracioso texto autojustificativo de campaña, (“Principled pragmatism, 14 years on the ECB’s Governing Council”), Knot reconoce que siempre fue “escéptico” antes las grandes innovaciones exploradas en Fráncfort para sortear las crisis. Como ante el programa OTC que cristalizaba el legendario “whatever it takes” de Mario Draghi; la expansión cuantitativa o compra de activos públicos y privados que salvó la Gran Recesión; o el programa pandémico que flanqueó al fiscal de los Next Generation...
Acababa aceptándolas tras bregar por imponerles restricciones, condiciones duras y reparos morales. Y al concluirse, ponía a veces en duda su eficacia. Ahora endulza esa óptica bautizándola como “pragmatismo principialista”. Y se ufana de que con el tiempo (y el éxito de las medidas adoptadas merced al criterio ajeno), la suavizó en cuentagotas. Imaginemos además su dueto al frente de la entidad con el vicepresidente croata Boris Vujcic, exclusivamente atento a los precios y a los recortes presupuestarios/sociales, y al que en la sede del BCE se le define como “halcón del sector más extremo”.
En cambio, De Cos, primero como economista jefe del Banco de España y luego como gobernador, estuvo en el equipo impulsor de todas esas innovaciones, roturando como delfín de Draghi y apoyo de Christine Lagarde en su complicado inicio. Y también del famoso Instrumento de Protección a la Transmisión de la política monetaria (TPI), un mecanismo federal de ayuda individualizada a países de la eurozona en grave crisis, que se evoca ahora en ocasión del drama francés.
Con herramientas así, y no solo mediante el mero manejo de los tipos de interés, se ha consolidado el euro, la moneda de 21 países, 353 millones de personas y segunda divisa mundial de reserva.