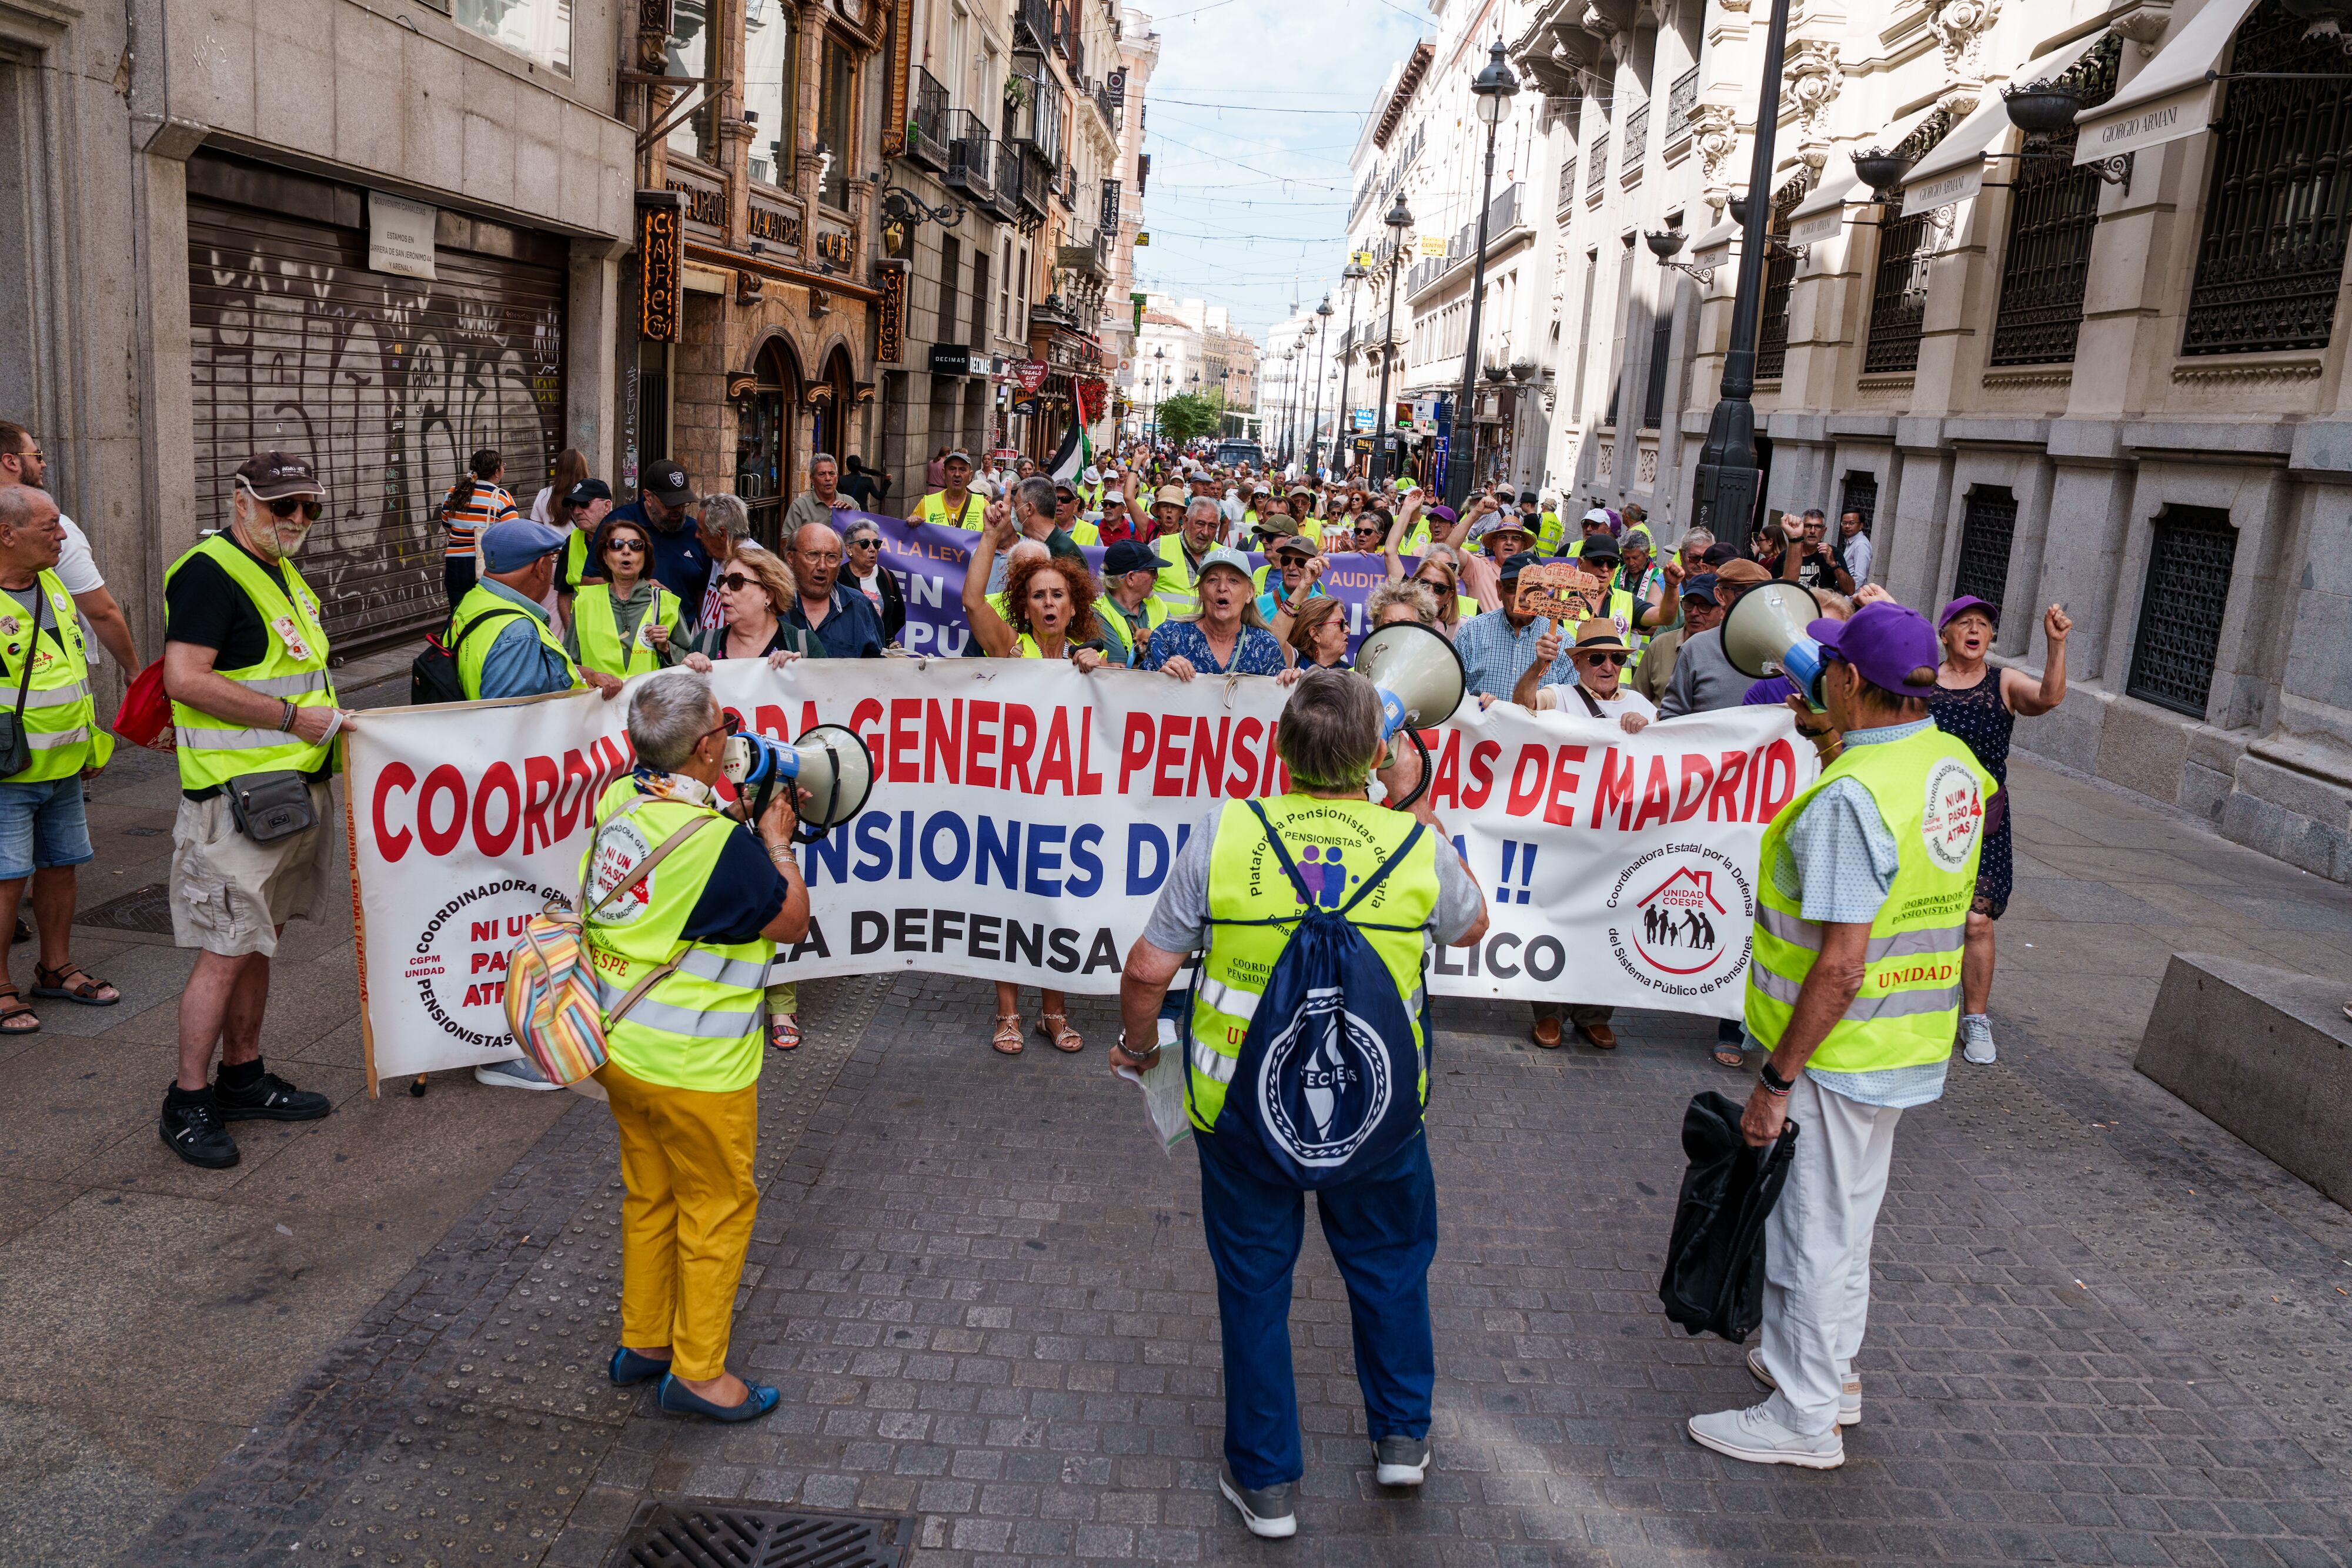
Las campañas electorales son alberos públicos en los que los políticos están obligados a lidiar media docena de morlacos con faenas convincentes y evitar ser volteados antes de que el tendido dicte sentencia. Los impuestos, las pensiones, la sanidad, la vivienda, el empleo o el coste de la vida embestirán cual miuras buscando el bulto y los puntos débiles de los diestros y de los zurdos. En la disputa vale todo tipo de engaños, mentiras y distracciones, para dejar la suerte suprema de las decisiones para cuando apriete la necesidad. Las pensiones públicas y su futuro llevan varios días dando derrotes, y así seguirán 40 más, y aunque todos perjuran que están garantizadas, todos saben que solo lo estarán si se acomete una severa reforma, que, simplificando, se resume en que hay que pagar más y cobrar menos.
He visto estos días profusión de recuerdos sobre el manoseado Pacto de Toledo, y sobre su supuesto poder balsámico para neutralizar la disputa política y electoral en materia de pensiones. Lamento no compartir tales atributos del papel firmado en los cigarrales toledanos. Es indudable, eso sí, que el consenso alcanzado entre aquel Partido Socialista y aquel Partido Popular recogía un catálogo de soluciones parciales que sirvió de base para construir una reforma dinámica del sistema de pensiones, que lo ha sostenido con vida hasta ahora.
Pero la profilaxis electoral duró unas pocas semanas y hay varios episodios que lo ilustran. En los noventa el PSOE aireaba en campaña electoral que el PP no pagaría las pensiones, y el propio Felipe González tuvo que comerse tal explícita insinuación en un debate televisivo cara a cara cuando José María Aznar le dijo: “Atrévase a decirles esta noche a los españoles que nosotros no vamos a pagar las pensiones”. Y llegado el Partido Popular al Ejecutivo, el portavoz Miguel Ángel Rodríguez abrió la primera rueda de prensa desde La Moncloa pavoneándose de que habían pagado ese día la primera nómina de pensiones. Y nosotros, ingenuos, creyendo que la materia había salido de la disputa electoral.
Ni había salido, ni saldría nunca. De hecho, lo que los políticos dicen y lo que después, obligados, hacen en esta cuestión, se ha convertido en el reproche más común en cuantas campañas electorales ha habido desde los noventa, y en la presente, también. Los políticos reclaman siempre decir verdad sobre todas las cosas, aunque nos balanceamos en unos años en los que tan venerable concepto está en almoneda, y cuando la calorina electoral agita la lengua, la imaginación desborda la realidad. Acerca de las pensiones y su futuro, casi todos han sido pillados en falta, porque o bien tienen en su currículo actos en contra de lo que dicen, o dicen cosas que no piensan o que decididamente saben que no cumplirán.
Y ahora, como en el pasado, lo que digan, faltando al respeto debido a los electores, carecerá de valor, porque a juicio de este humilde escribidor, gane quien gane las elecciones, forme Gobierno quien sume en las Cortes, estará obligado, quiera o no quiera, a hacer algo con las pensiones. Es histórica y paradigmática la pusilánime reflexión que hizo el presidente Zapatero cuando le apretaban los expertos en la materia en la crisis de 2010: “Es muy probable que algún día alguien tenga que hacer algo con las pensiones, pero yo no lo haré”. Aun así, congeló las cuantías cuando Bruselas se lo ordenó por la presión de los mercados financieros sobre la deuda de España, además de retrasar la edad de jubilación, que también es “hacer algo con las pensiones”, lo que propició, aunque de manera indolora, que la gente cotice dos años más que antes y cobre dos años menos.
Un consenso limitado
El consenso político sobre un asunto que afecta a 9,5 millones de pensionistas y 25 millones de cotizantes efectivos o potenciales que financian las prestaciones solo ha servido para que cada reforma del sistema público, grande o pequeña, haya sido respetada por los gobiernos que no la hicieron. La única salvedad ha sido el factor de sostenibilidad de las pensiones, aprobado en 2013 por el Gabinete de Rajoy para ligar las prestaciones futuras a la creciente esperanza de vida de los españoles: fue congelado por el mismo Gobierno que lo aprobó para retrasar su entrada en vigor, y fue derogado por el actual para centrar toda reforma, que también las ha hecho, en exprimir las cotizaciones, especialmente las de las rentas altas, quebrantando más la ya maltrecha contributividad del sistema. Mientras que toda Europa pone freno al gasto condicionándolo a la esperanza de vida de sus moradores, España descarta tal opción pese a ser la sociedad más longeva del continente.
Pero volvamos a lo que cuentan los números y sus proyecciones, y que tantas veces han puesto en evidencia los analistas de la Airef, de Fedea, del Banco de España, etc. Y de lo que alertan los números es de que el sistema público debe ser de nuevo sometido a ajustes, que serán suaves y progresivos si se hacen de inmediato, o severos si se retrasan demasiado. Veamos. Cuando está llegando al retiro la generación más numerosa de nacidos en España, los que conformaban el baby boom que arrancó en 1960 y terminó en 1978, y que acumulan sólidas carreras de cotización que proporcionan pensiones más elevadas, la caja parte con un déficit anual de 50.000 millones de euros, camuflados en una aportación estatal por similar cantidad entre transferencias y emisiones de deuda. Es el fotograma que ilustra que, si de las cotizaciones dependiera, hoy no se podrían pagar las pensiones que se abonan; eso sí: siempre estará detrás el Estado y su capacidad de generación de recursos, propios o ajenos, para solventar el déficit, aunque descuide otras obligaciones no menos urgentes.
El número de pensionistas corre a parecida velocidad que el empleo cuando España crece por encima de su potencial, pero lo hará mucho más rápido cuando lleguen las cohortes del baby boom; además, las cuantías de las pensiones lo hacen a la velocidad de las liebres y los sueldos, huérfanos de productividad, a la de las tortugas, por mucho activismo que se haya aplicado al salario mínimo en los últimos años. Difícilmente se pueden mantener las pensiones nuevas de jubilación de más de 1.700 euros 14 veces al año, si la mitad de los cotizantes ganan menos de 2.000 (el sueldo más común es incluso inferior) y aportan poco más de 600 al sistema 12 veces al año. En otras palabras, el modelo productivo español tiene serias dificultades para mantener este Estado de bienestar.
Manos a la obra
En definitiva, que los políticos dirán lo que quieran en la barra libre de la campaña electoral; pero cuando gobiernen y los mercados financieros aprieten, cuando esos miuras negros que no entienden de engaños embistan sobre una deuda pública absoluta que no deja de crecer, y la caja de la Seguridad Social registre déficit tras déficit, obligados estarán, por mucha resistencia que opongan, a ponerse manos a la obra. Únicamente está garantizado que seguirá habiendo un sistema de reparto generacional y de rentas porque son un pilar insustituible del acervo económico y social europeo; eso no está en cuestión. Pero hay que reforzar la sostenibilidad de las pensiones, y hay muchas herramientas disponibles para ejecutarlo; pero todas giran en torno a dos conceptos muy simples: aportar más en cuantía y en tiempo cuando se trabaja y cobrar menos cuando se deja de hacerlo. Al tiempo.