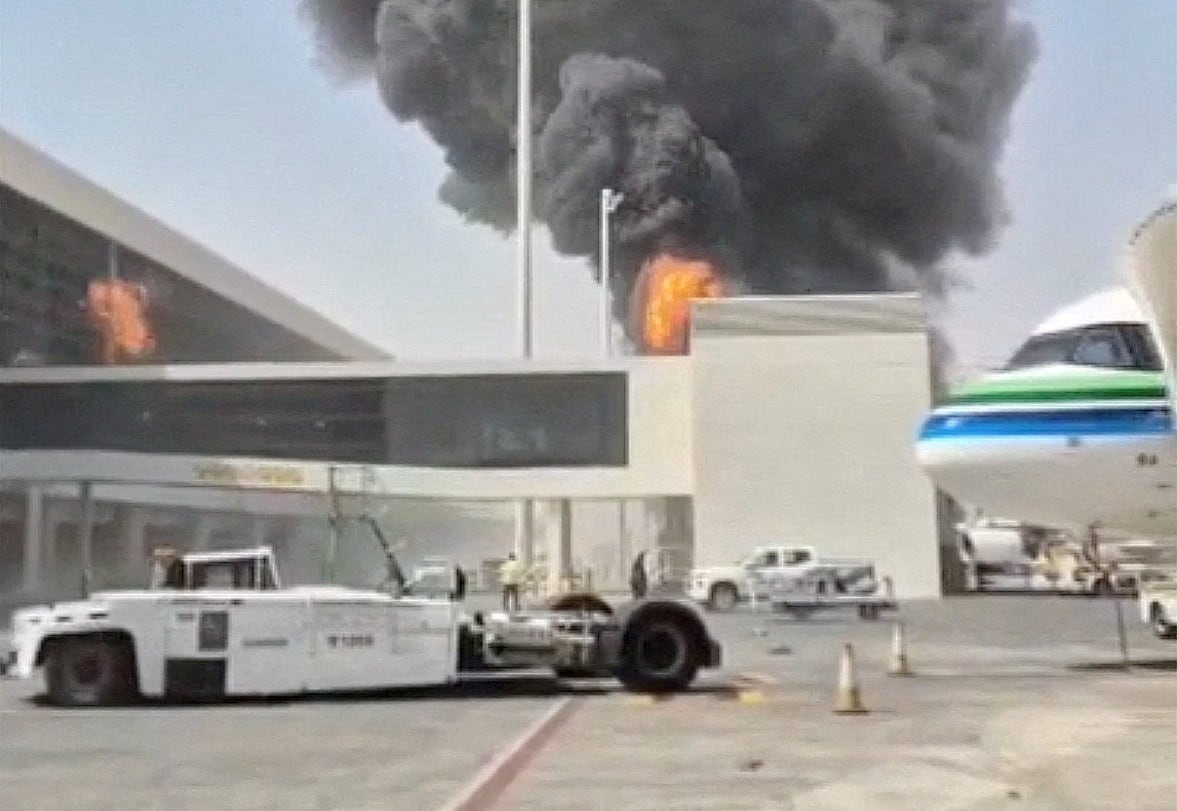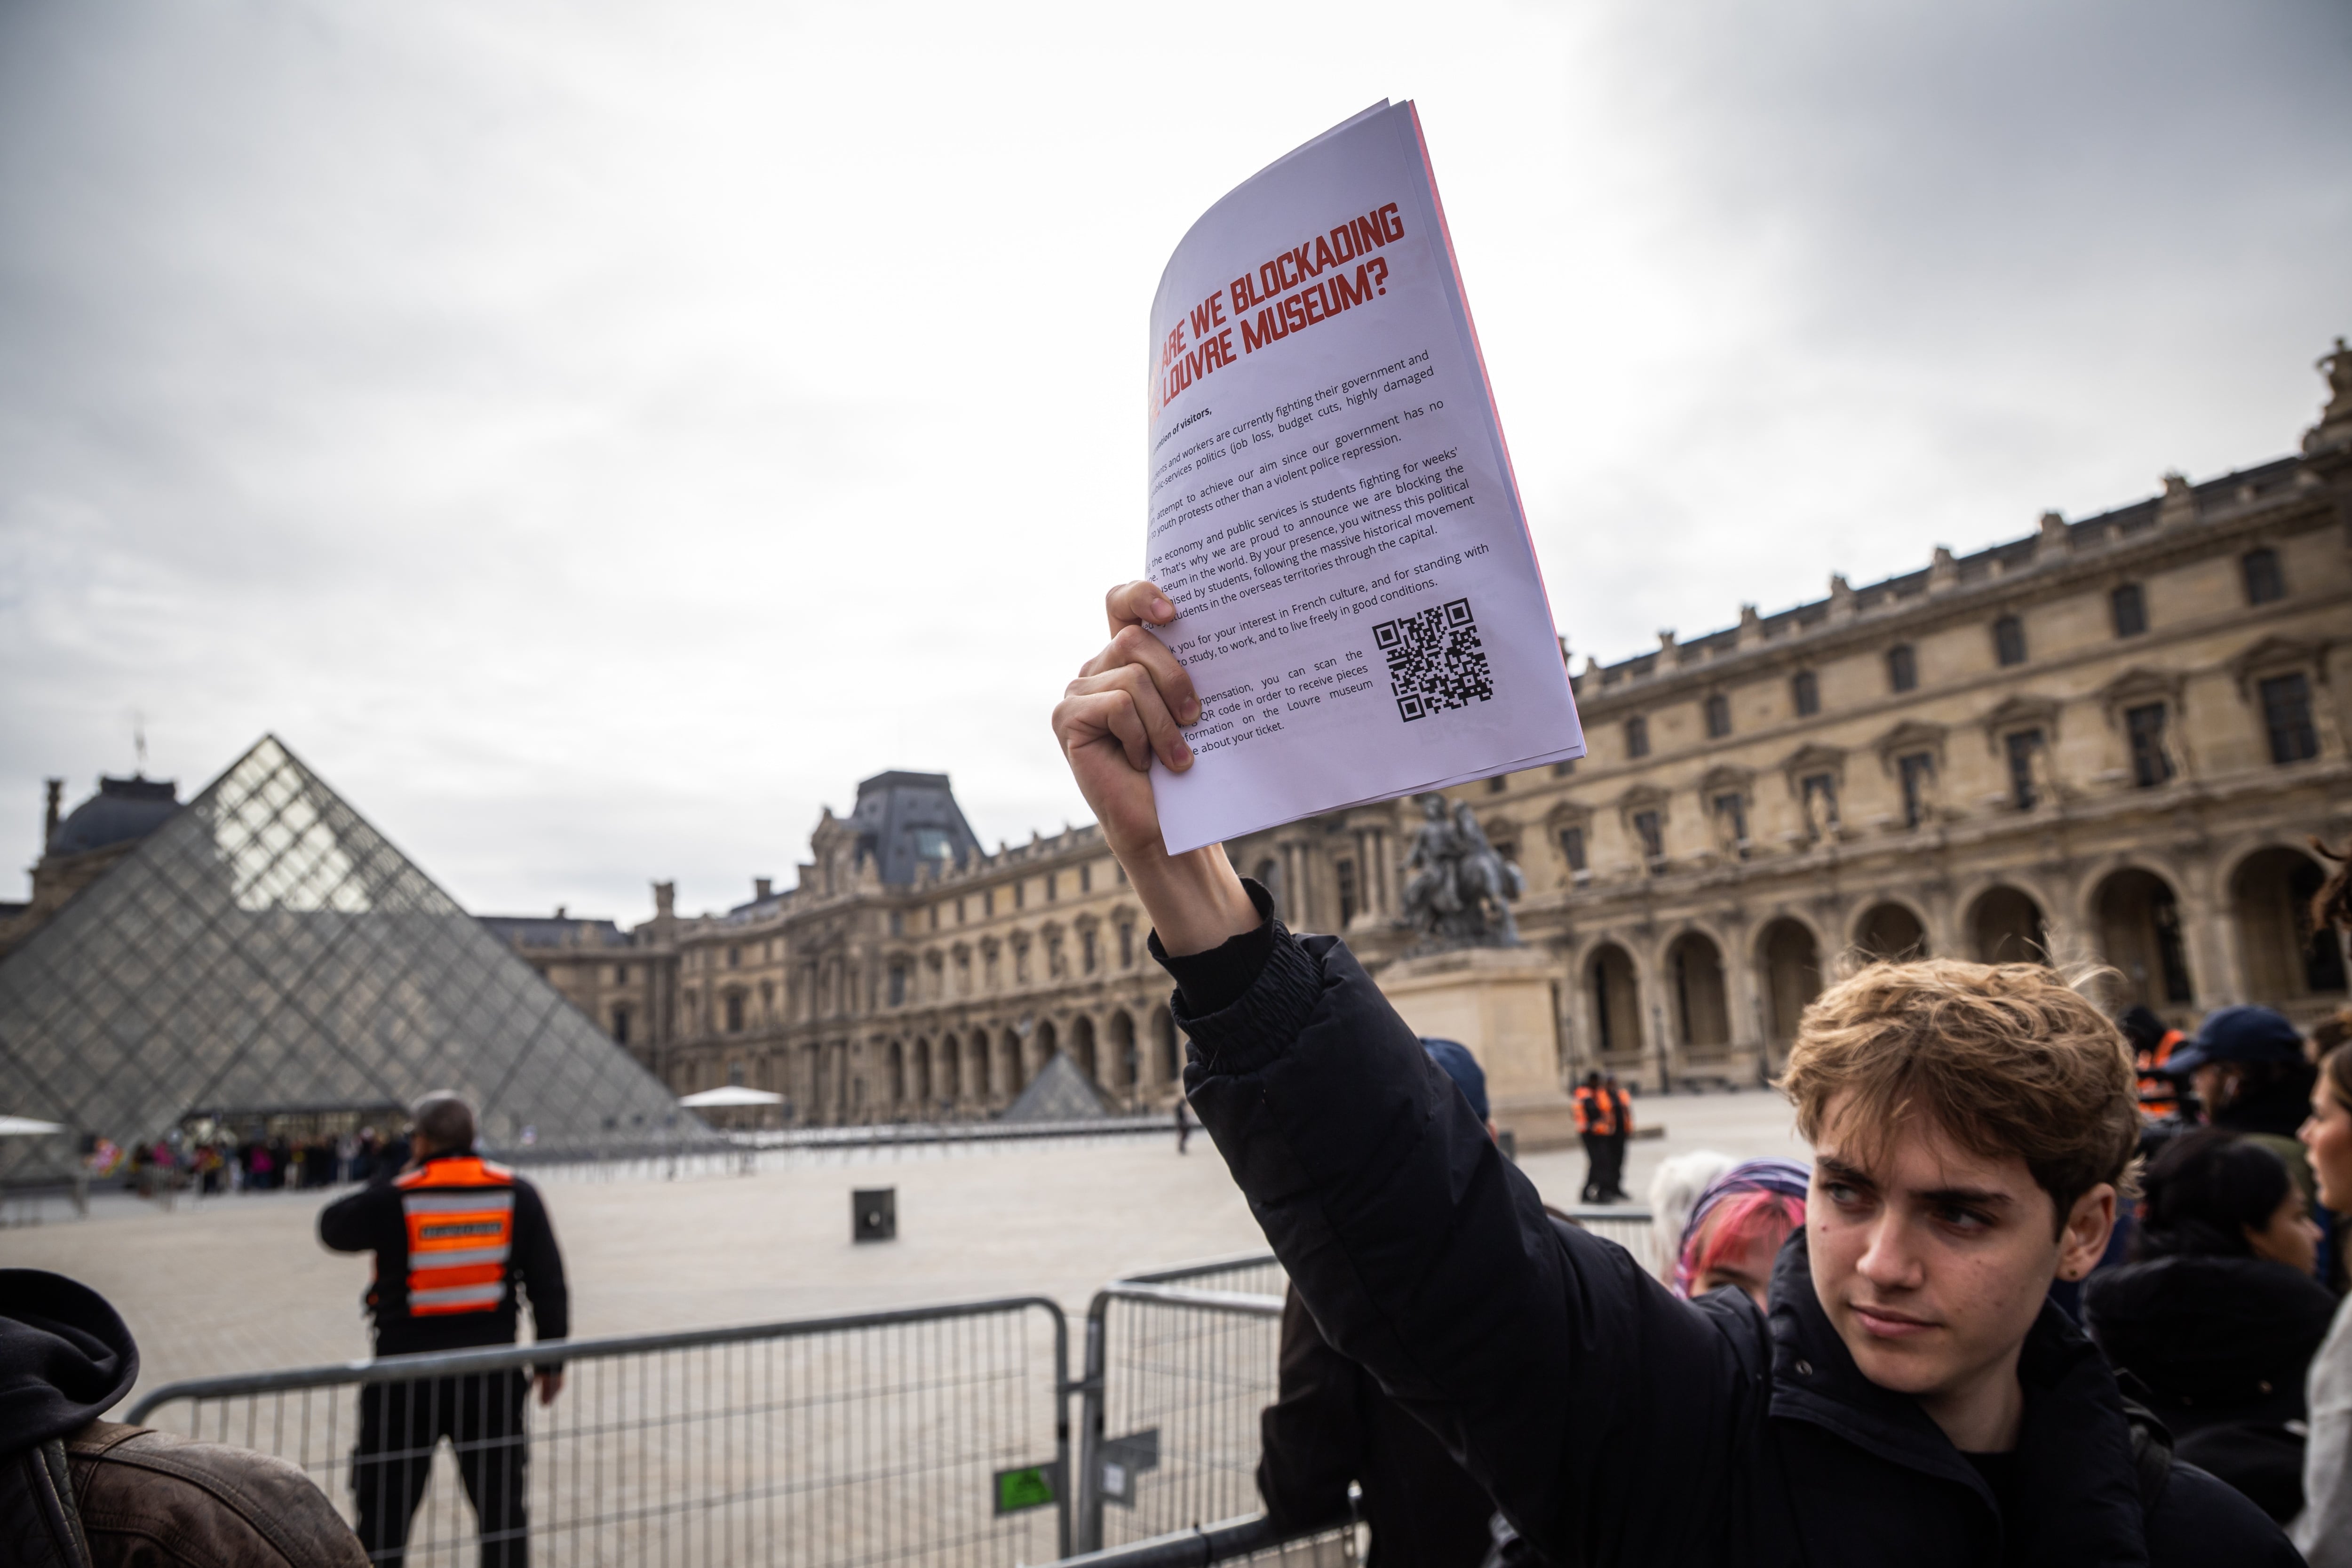
Los violentos disturbios de este fin de semana en Francia han colocado de nuevo en el disparadero la deuda gala, que llevaba dos semanas lejos del foco del mercado. De rebote, las primas de riesgo de Italia y España también han repuntado. Francia es hoy por hoy el país periférico en términos de mercado, pero la operativa rentable pasa hoy por aplicar a cada nivel de riesgo su propio grado de castigo.
Como solía decir Jerome Powell, expresidente de la Reserva Federal, el déficit de Estados Unidos es sostenible; su senda actual, no. Es lo que está castigando el mercado estos días, y lo que ha estado cotizando desde las elecciones legislativas de hace dos años. El tiempo que llevan las finanzas francesas en números rojos se cuenta en décadas, no en años. Sin embargo, la situación actual es especial. Si bien el Gobierno de Macron no ha enderezado el déficit, los inversores podían contar (o al menos eso pensaban) con un interlocutor con voluntad de no empeorar el estado de las cuentas. El Ejecutivo sudó tinta para sacar adelante (vía decreto y sobreviviendo después a una moción de censura) las cuentas de 2026. 12 meses después, la situación se ha agravado: la perspectiva de elecciones y la fortísima presión de la calle complican incluso un presupuesto de mínimos. Los comicios tampoco están siquiera a la vuelta de la esquina: quedan medio año para las presidenciales. Y las perspectivas son de un Elíseo dominado por uno de los dos extremos del espectro político, La Francia Insumisa o Reagrupamiento Nacional, que parecen competir a ver quién tiene el programa económico más disparatado.
Las protestas complican el ajuste presupuestario al que aspiran los mercados, pero también están en su origen: las manifestaciones empezaron como una movilización por el deterioro de la educación pública. A estas alturas, se trata ya de una enmienda a la totalidad del macronismo. Los inversores han olvidado, así, las ventajas históricas de Francia: gran capacidad de ahorro ciudadano y un dinamismo económico que raramente brilla, pero nunca se hunde.Sobre la situación francesa sobrevuela, obviamente, el recuerdo de 2012, por más que tener una prima de riesgo alta no sea lo mismo que tener el mercado cerrado a cal y canto cuando toca refinanciar deuda. Pero tampoco cabe esperar que el BCE apague el incendio. Cuando Mario Draghi pronunció en Londres aquello de whatever it takes, España ya había sido rescatada. Y el mecanismo para acudir en auxilio de Francia exige criterios que París está lejos de cumplir.