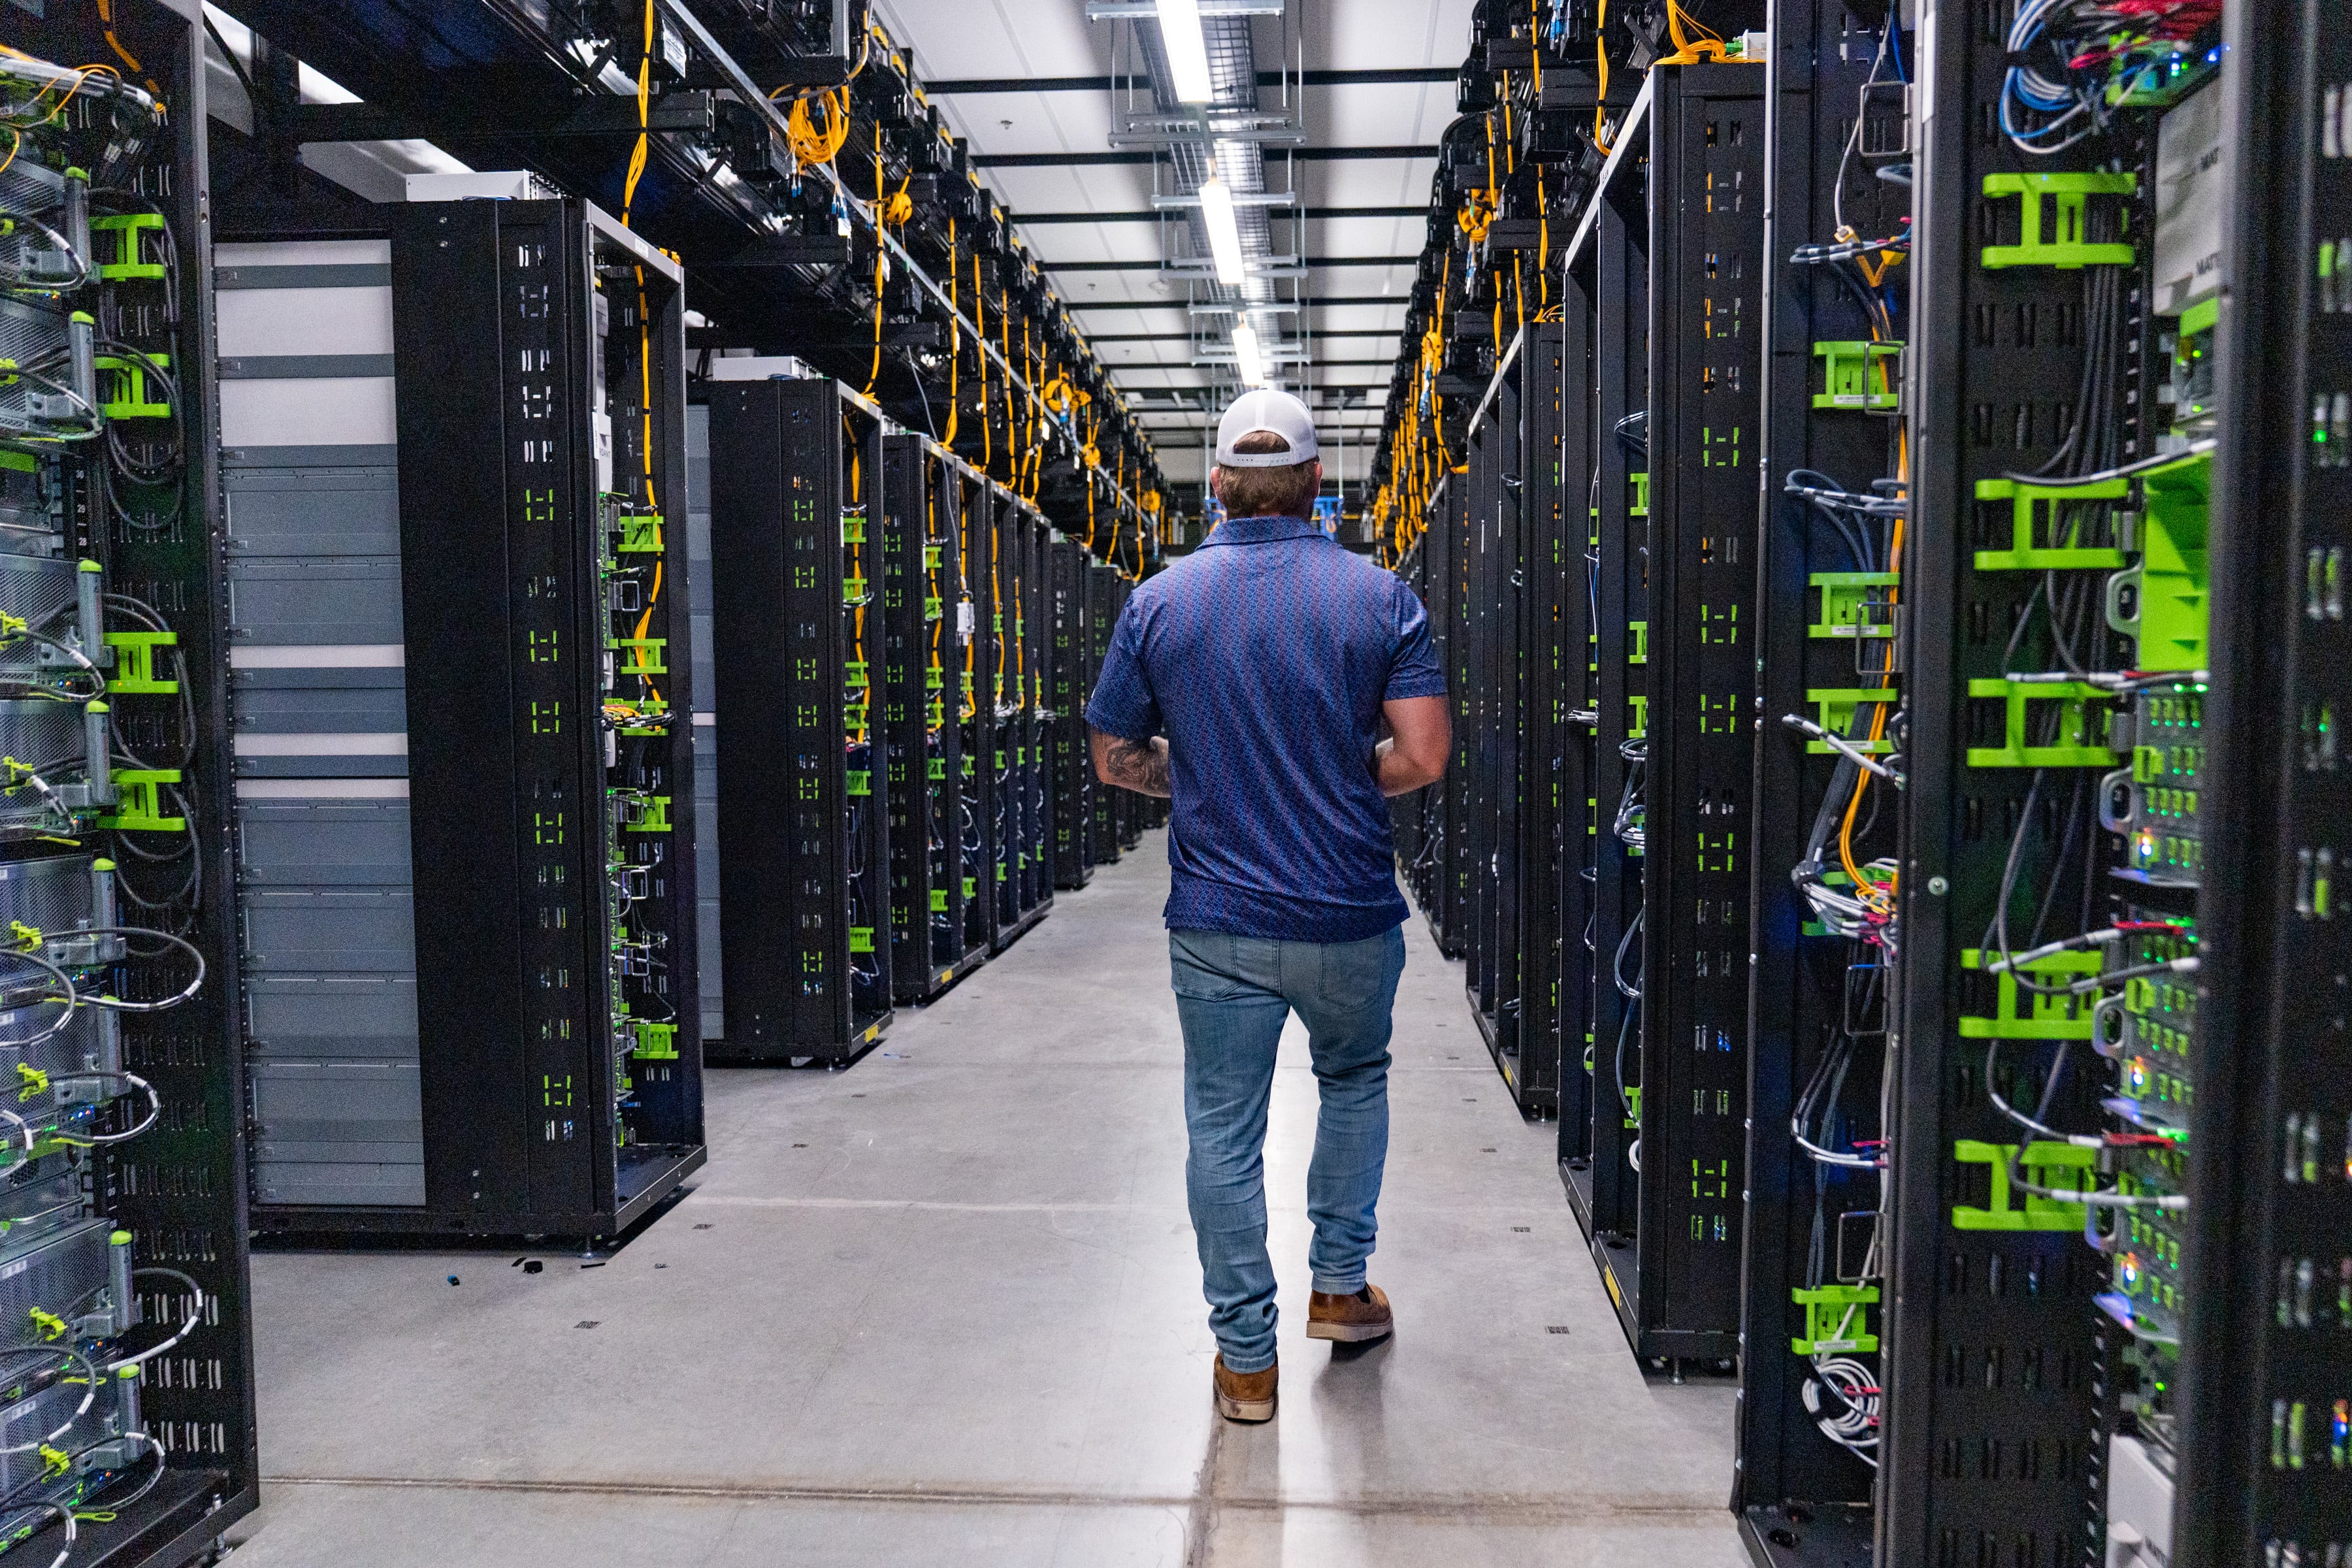
La inteligencia artificial que generan los grandes modelos de lenguaje quita el aliento. Igual de prodigiosa resulta la alquimia financiera que acompaña a las inversiones de varios billones de dólares en infraestructuras de IA. El gasto de capital se transforma de inmediato en beneficios, pese a que la viabilidad económica del despliegue de la tecnología sigue en entredicho.
Estados Unidos vive un gran bum de beneficios. A mediados de año, las ganancias empresariales habían alcanzado el récord de 4,7 billones de dólares en los últimos 12 meses. La cifra supone un aumento del 17% respecto al año anterior. Las rebajas fiscales incluidas en la ley One Big Beautiful Bill de Donald Trump han provocado una fuerte caída de la recaudación del impuesto de sociedades. El enorme déficit presupuestario de Washington —que ronda el 6% del PIB— da un impulso generalizado a los resultados empresariales.
Cuando se trata de compañías concretas, sin embargo, el auge gira por completo en torno a la IA. El beneficio por acción de las empresas del S&P 500 creció un 26% en los 12 meses hasta julio, frente a una tasa media anual de crecimiento a largo plazo del 7%. Los beneficios previstos para el tercer trimestre superan en un 35% las estimaciones de hace un año.
Gerard Minack, de Minack Advisors, enumera 19 integrantes del S&P 500 muy implicados en el despliegue de la IA: los hiperescaladores de las grandes tecnológicas, los fabricantes de chips y empresas de la cadena de suministro como el proveedor de fibra óptica Corning. Desde enero de 2025, estos “19 valores de la IA” han visto aumentar sus previsiones de beneficios en unos 700.000 millones, un 50% más que todas las demás compañías del índice.
Los analistas de Morgan Stanley pronostican que 42 grandes empresas expuestas a la IA elevarán sus beneficios un 67% en 2026. Para las demás firmas del S&P 500 proyectan un crecimiento agregado del 23%. Dicho de otro modo, esos 42 valores representan más de la mitad del aumento de los beneficios del índice este año. Morgan Stanley espera que en 2027 esta cesta de apuestas por la IA aporte el 78% del crecimiento de las ganancias del S&P 500, mientras la inversión en la tecnología en EE UU crece hasta los 1,6 billones previstos.
“Este es probablemente el bum de capex que más beneficios ha generado de la historia”, afirma Christopher Wood, estratega de Jefferies. El gasto de capital en IA infla los resultados porque, como señala Minack, el capex de una empresa es el ingreso de otra. Los beneficios aparecen porque la compañía inversora no contabiliza todos sus costes como gasto de una sola vez, mientras que el vendedor de los bienes de equipo registra inmediatamente como ingreso el importe íntegro. Los compradores de unidades de procesamiento gráfico de Nvidia amortizan sus adquisiciones durante unos seis años de media, mientras el gigante se apunta por adelantado un jugoso beneficio.
Además, cuando el comprador adquiere chips para un centro de datos que todavía está en construcción, el reloj de la amortización no empieza a correr hasta que las instalaciones entran en funcionamiento. Morgan Stanley calcula que hasta el 40% del capex en IA de este año no estará operativo hasta algún momento entre 2027 y 2029. Sin embargo, el espejismo de los beneficios no durará eternamente. A finales de la década, los gastos anuales de amortización de los hiperescaladores oscilarán entre 500.000 millones y un billón, según un informe reciente de Capital Gearing AM.
Las inversiones en firmas de IA no cotizadas como OpenAI y Anthropic también disparan los beneficios. Los gigantes tecnológicos reflejan en sus cuentas de resultados las variaciones del valor de estas inversiones en el mercado privado como “otros ingresos no operativos”. En los cuatro trimestres hasta mediados de 2026, los cuatro grandes hiperescaladores —Alphabet, Amazon, Microsoft y Meta— registraron un aumento anualizado de los beneficios de 222.000 millones, y los “otros ingresos no operativos” crecieron en 224.000 millones. En otras palabras, el incremento del valor de las inversiones en compañías de IA no cotizadas explicó todo el aumento de sus beneficios declarados.
El hecho de que el despliegue de la IA se financie cada vez más mediante deuda añade otro elemento de inestabilidad. Los hiperescaladores destinarán casi todo su flujo de caja operativo a capex en el actual ejercicio. Estas empresas han emitido unos 225.000 millones en bonos sin garantía en lo que va de año, una cantidad equivalente a cerca del 30% de su gasto de capital anual. También han asumido compromisos de arrendamiento por valor de 1,1 billones en equipos y servicios de IA que, como todavía no han comenzado, no figuran en sus balances.
Los analistas de Morgan Stanley pronostican que el próximo año los hiperescaladores tendrán un free cash flow negativo de unos 550.000 millones. “El acceso a los mercados de crédito y la capacidad de absorber unos tipos más altos son fundamentales para que los hiperescaladores y las neoclouds puedan cumplir nuestras estimaciones de capex”, afirma el banco. Esto no debería plantear demasiados problemas a gigantes como Alphabet, Microsoft, Amazon y Meta, que disfrutan de sólidas calificaciones crediticias gracias a sus posiciones dominantes en las búsquedas, el software, el comercio electrónico y las redes sociales.
La deuda acecha
El economista Hyman Minsky aplicó el término “financiación Ponzi” a las empresas que no generan suficiente caja para afrontar sus desembolsos. Los operadores de centros de datos y los laboratorios de IA de frontera que registran pérdidas encajan en esta descripción. Las unidades de financiación Ponzi, decía Minsky, necesitan valoraciones crecientes para captar capital adicional. Cuando las valoraciones caen y los mercados de capitales se bloquean, estas instituciones frágiles se derrumban y hacen que las pérdidas se propaguen por el sistema financiero. Eso fue lo que sucedió a principios de 2000, después de que los mercados de crédito perdieran la confianza en el despliegue de la autopista de la información, financiado mediante deuda.
No debería sorprender que los inversores estén empezando a cuestionar la viabilidad del derroche inversor en IA. Las mejoras de productividad derivadas de la implantación de la nueva tecnología siguen sin aparecer. Los agentes fuera de control están causando estragos. Los modelos continúan alucinando. Las empresas chinas de IA están ganando rápidamente cuota de mercado a los principales laboratorios de EE UU.
OpenAI ha aplazado su prevista OPV, mientras operadores emergentes de centros de datos como Firmus Technologies han aparcado sus ofertas de acciones. Los posibles inversores en Anthropic sopesan una valoración más baja, informa Reuters citando a cuatro fuentes cercanas. CoreWeave, la mayor neocloud, ha sufrido un desplome de sus acciones y bonos.
Las acciones de los hiperescaladores y los fabricantes de chips no parecen caras en relación con sus beneficios. Eso se debe a que la burbuja está en los beneficios, no en las valoraciones. Los promotores inmobiliarios estadounidenses estaban en la misma situación en el apogeo de la burbuja de la vivienda en 2006, al igual que las mineras mundiales cuando el superciclo de las materias primas se detuvo bruscamente a mediados de la década pasada. Cuando termine el bum de capex en IA, el crecimiento de los beneficios podría volver a su tendencia, afirma Minack. Ese momento puede llegar antes de lo previsto.
Los autores son columnistas de Reuters Breakingviews. Las opiniones son suyas. La traducción, de Carlos Gómez Abajo, es responsabilidad de CincoDías.