La oferta de vivienda en alquiler es uno de los termómetros que miden la salud del mercado inmobiliario. En ese contexto, la aprobación hace dos semanas por parte del Gobierno de dos reales decretos ha introducido un nuevo foco de incertidumbre. Aunque uno de ellos, el que contempla contratos de arrendamiento indefinidos, aún no ha entrado en vigor, el sector inmobiliario insiste reiteradamente en que este tipo de medidas pueden llevar a algunos propietarios a retirar sus inmuebles. Por ahora, sin embargo, el mercado apenas refleja ese impacto. Según el Barómetro del tercer trimestre del Observatorio del Alquiler, impulsado por la Fundación Alquiler Seguro, la oferta disponible aumentó un 3,46% respecto al segundo trimestre y alcanzó las 683.920 viviendas. Y, respecto al arranque del año, la cifra se ha incrementado en un 2,14%. Pese a ello, el volumen de casas para arrendar entre julio y septiembre fue más baja que la de un año antes: en el mismo periodo de 2025, el estudio contabilizaba cerca de 10.000 viviendas más en el mercado.
Los datos publicados este lunes por el Observatorio del Alquiler apuntan a una cierta tregua en la contracción de la oferta. En el primer trimestre del año, la oferta alcanzó las 669.529 viviendas, una cuantía que se rebajó en el segundo (660.993), pero que volvió a remontar en el tercero con 14.400 anuncios más. “Atendiendo a la evolución de las viviendas en alquiler, los datos analizados reflejan que el mercado se ha alejado un poco de la línea de disminución que presentaba los meses anteriores”, señala el informe.
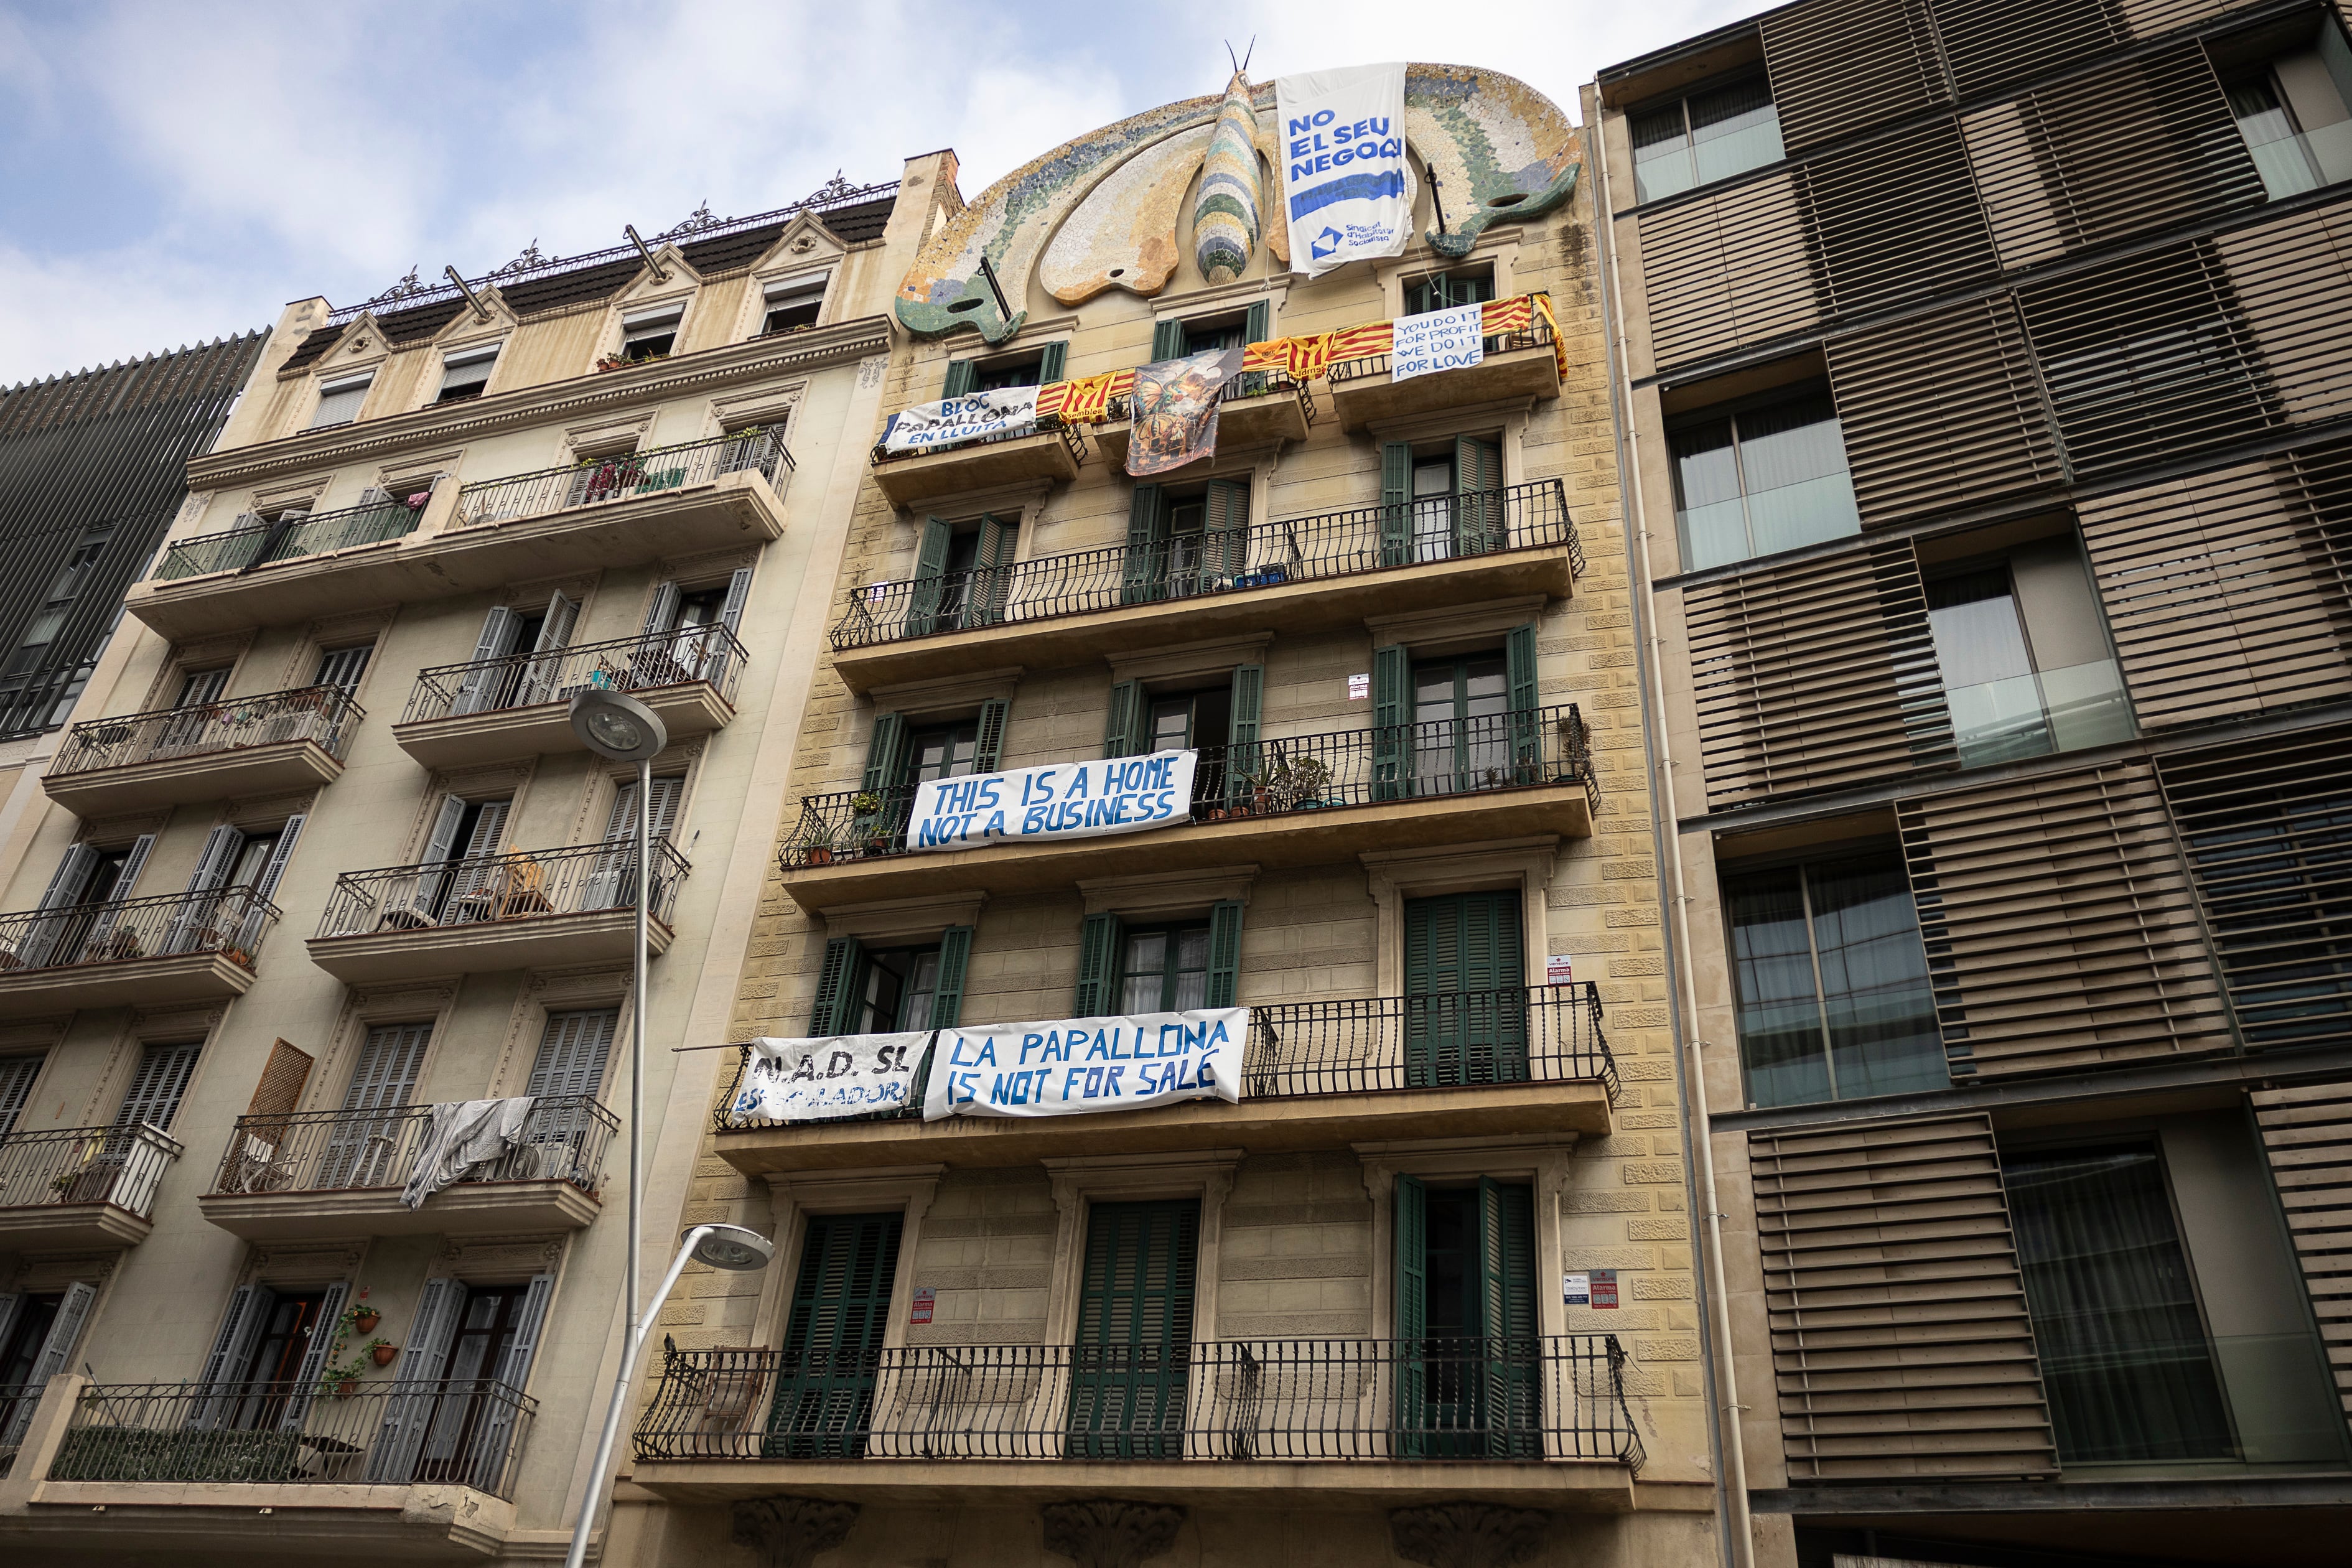
La situación, sin embargo, sigue siendo desigual según los territorios. En algunos de los mercados más tensionados, como la Comunidad de Madrid, la oferta se mantiene prácticamente estable. El estudio estima que durante el tercer trimestre hubo cerca de 151.000 viviendas disponibles para arrendar, una cifra ligeramente superior a la registrada entre abril y junio. En Cataluña, en cambio, donde se aplica el control de precios que permite la ley de vivienda en 271 municipios declarados tensionados, la oferta volvió a retroceder. Esta vez lo hizo de forma moderada: pasó de 94.947 viviendas en el segundo trimestre a 93.489 entre julio y septiembre, lo que supone una caída del 1,5%.
El informe ―que analiza más de un millón de viviendas a partir de datos de Alquiler Seguro, profesionales inmobiliarios, propietarios y portales― evidencia también una cierta relajación en la presión de la demanda de alquiler. Para medirla, el Observatorio del Alquiler monitoriza el número de personas que se interesan por una vivienda en un periodo de diez días. Según esta métrica, en el tercer trimestre la media se situó en los 133 interesados, lo que muestra un ligero descenso respecto a las 143 personas registradas en los tres meses anteriores.
La caída de la oferta en algunos mercados tensionados no implica necesariamente una menor demanda. El Observatorio del Alquiler apunta a varias explicaciones para este fenómeno. Por un lado, parte de quienes buscan vivienda podrían haber desplazado su interés hacia otras fórmulas residenciales, especialmente el alquiler por habitaciones. Por el otro, algunos potenciales inquilinos habrían optado por posponer o incluso abandonar la búsqueda activa ante la falta de opciones asequibles.
Tendencia alcista
El informe también plantea un posible efecto de desplazamiento geográfico. Según señala, la presión de la demanda podría estar trasladándose hacia otros municipios o provincias, alterando el mapa territorial del mercado y provocando una cierta deslocalización de las búsquedas. En otras palabras, las dificultades de acceso en las zonas más tensionadas estarían empujando a parte de los demandantes hacia áreas alternativas. Con todo, una reducción del número de anuncios no siempre responde a una contracción de la actividad. También puede ser consecuencia de un mayor cierre de operaciones de arrendamiento que retire viviendas de los portales inmobiliarios con más rapidez que en otros periodos, o de factores estacionales que afectan de forma habitual al comportamiento del mercado a lo largo del año.
Los defensores de la norma estatal y los controles de precio suelen vincular la caída de oferta en las zonas tensionadas con una mayor estabilidad de los alquileres existentes (al no poder subir el precio, los caseros no echan a los inquilinos para volver a sacar el inmueble al mercado). Arguyen que, pese a que haya menos anuncios de pisos, en España cada vez hay más gente que vive en casas alquiladas.
En cuanto a los precios, la tendencia sigue siendo claramente alcista. La renta media del alquiler se situó en el tercer trimestre en 1.241 euros mensuales, un 2,27% más que los 1.187 euros registrados en el mismo periodo de 2025, según el Observatorio del Alquiler. Las mayores tensiones se concentran de nuevo en los mercados más demandados. Baleares encabeza la clasificación de las provincias más caras, con una mensualidad media de 1.681 euros, seguida de Barcelona (1.641 euros) y Madrid (1.639). En total, doce provincias superan ya la barrera de los 1.000 euros al mes.
En el extremo opuesto se sitúan 14 provincias cuyos alquileres medios permanecen por debajo de los 700 euros mensuales. Entre ellas destaca Ourense, que se mantiene como la provincia más asequible del país. La brecha entre los territorios más caros y los más baratos refleja hasta qué punto la presión sobre el mercado se concentra en determinados polos urbanos y turísticos, mientras buena parte del interior conserva precios significativamente más moderados.
Si tiene dudas, sugerencias o simplemente quiere contarnos su caso, puede enviarnos un email a vivienda@elpais.es.
Los datos que facilite serán tratados por EDICIONES EL PAÍS, S.L.U., (C/ Miguel Yuste, 40, 28037-Madrid), con la finalidad de gestionar sus dudas y/o testimonios y elaborar contenido informativo. Podrá ejercer sus derechos reconocidos en materia de protección de datos a través de la dirección dpo@prisa.com acreditando su identidad e identificando el derecho que desea ejercitar. Para más información consulte la Política de Privacidad.