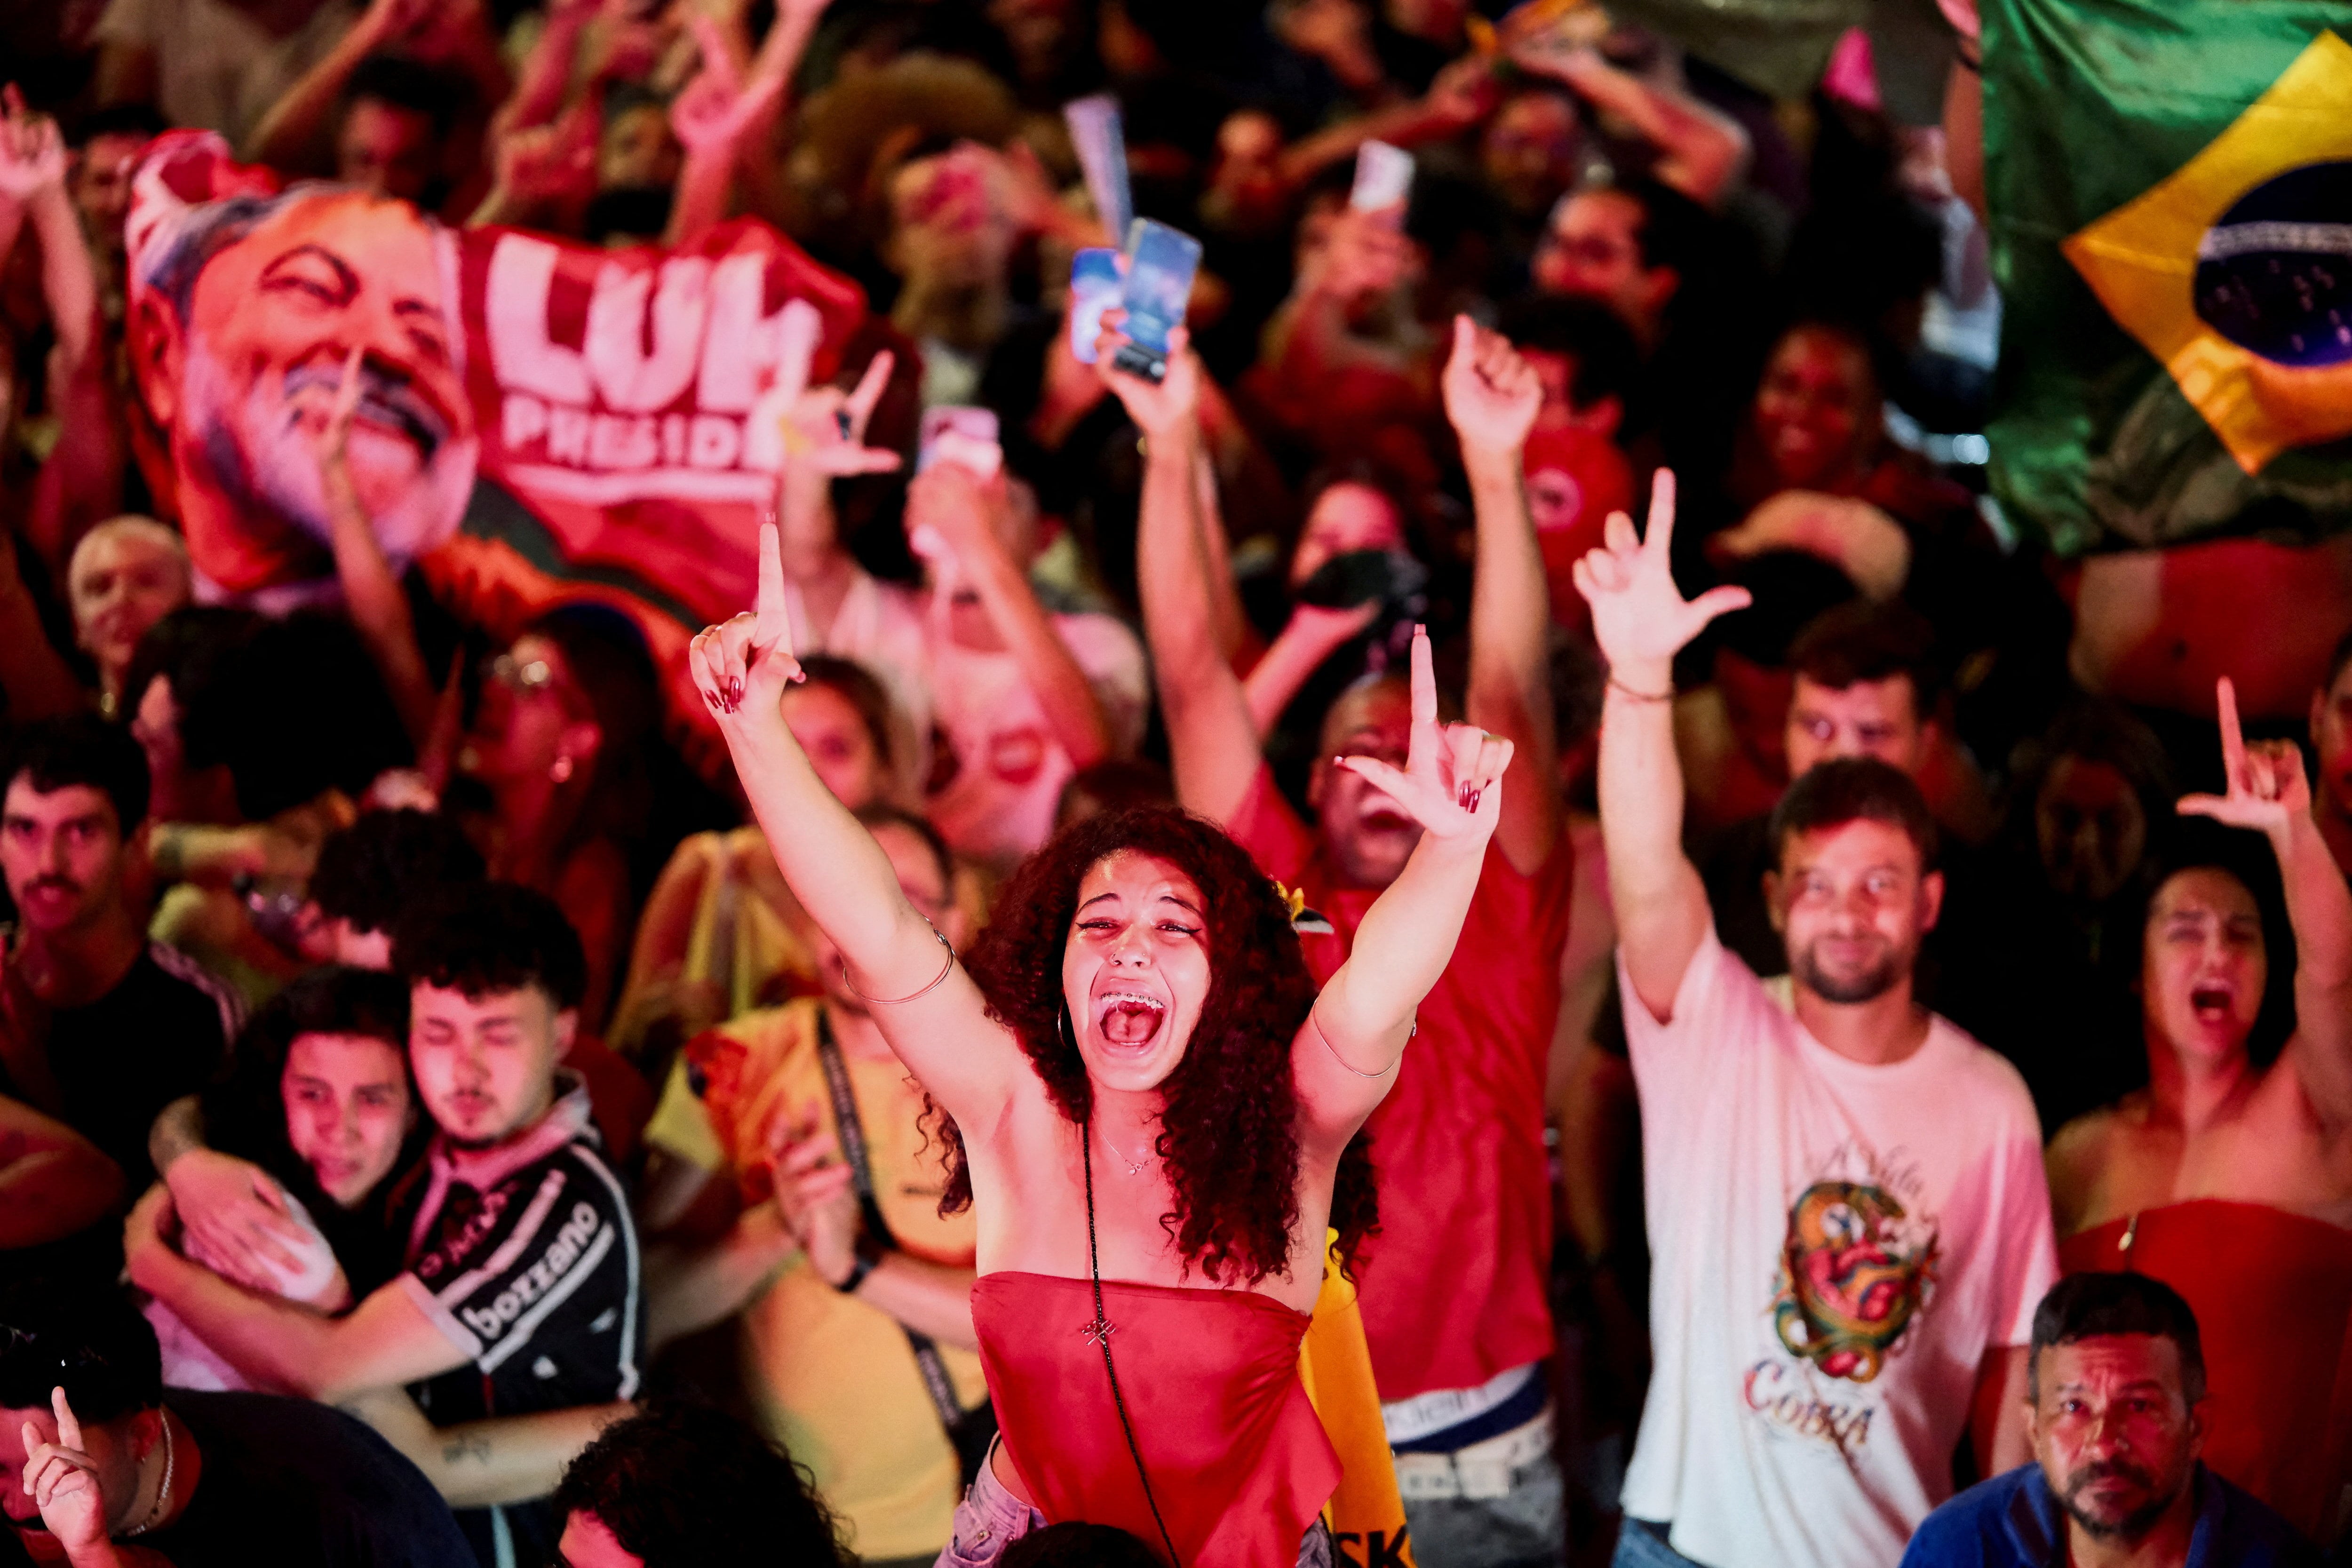
Luiz Inácio Lula da Silva no es un personaje excéntrico que haya salido de la nada y dado un vuelco inesperado al poder en Brasil. Es un líder bien conocido a sus 81 años que, tras su victoria del domingo, inicia un cuarto mandato presidencial (no consecutivo: entre el segundo y el tercero estuvieron Dilma Rousseff, Michel Temer y Jair Bolsonaro). Sin embargo, su remontada en la segunda vuelta electoral, después de haber quedado en la primera detrás de Flávio Bolsonaro, fue respondida por la gente del dinero con un sonoro batacazo de los mercados. El real brasileño se depreció el lunes un 7,8% y el índice Bovespa de la Bolsa, que llegó a paralizar las negociaciones ante la ola de ventas, se hundió un 13,4%. Los inversores lo habían apostado todo por el segundo Bolsonaro, el hijo, un candidato nada ejemplar que pasó en pocas horas de prepararse para firmar el indulto para su padre desde el sillón presidencial a huir a Florida para no acabar encarcelado él mismo. Vaya, ¿acaso se les ha visto el plumero ideológico a los mercados? No respondamos todavía.
El propio Lula, un veterano sindicalista, se había enfrentado a la furia de los mercados hace más de dos décadas, antes de alcanzar por primera vez la presidencia. En 2002, las encuestas que anticipaban una victoria del candidato del Partido de los Trabajadores desataron una tormenta financiera, con la prima de riesgo brasileña disparada y el real en caída libre. Entonces Goldman Sachs creó un modelo supuestamente matemático llamado el Lulómetro, que adjudicaba un tipo de cambio al real según quién ganara aquella elección: una buena brecha entre 2,5 y 3 reales por dólar, según se impusiera el candidato oficialista José Serra o el veterano de la lucha obrera que perdió un dedo trabajando como tornero mecánico.
Y Lula ganó las elecciones de 2002, pero no llegó el apocalipsis financiero, sino que supo ganarse a los mercados. En su primer mandato se comprometió con la estabilidad fiscal, el crecimiento económico fue robusto, bajó el desempleo. La Bolsa brasileña, que se había estrellado por su elección en octubre, ya había subido más del 40% en enero cuando tomó posesión. Y el país fue bendecido por las agencias de rating en 2008, durante su segundo mandato, cuando el país ganó el grado de inversión de S&P, Moody’s y Fitch. Esa medalla se perdió a partir de 2015, con Dilma Rousseff, y no se ha recuperado aún. Brasil tiene evidentes problemas económicos hoy: el crecimiento se desinfla, los tipos de interés son elevados y el déficit fiscal, que es lo que más preocupa a los inversores, se ha disparado por encima del 9% del PIB. El mismo Lula que elevó el déficit tendrá que hacer ajustes: promete que no afectarán al gasto social.
Sería iluso defender a estas alturas que los mercados financieros no son de derechas ni de izquierdas, que todas sus decisiones son fríamente racionales, que no se mueven por prejuicios. Los mercados están formados por personas (inversores, gestores de esas inversiones, ejecutivos de las empresas cotizadas), aunque también, de forma creciente, por robots replicando índices o aplicando estrategias frenéticas. Dejando aparte a los algoritmos, por ahora mandan personas con los sesgos de cada una. Una explicación, no la única, está en la extracción socioeconómica de las élites. Otra es que las derechas están, en teoría, más cercanas a los intereses de las empresas y los inversores que una izquierda de tradición obrerista.
Esa inclinación ha funcionado con una derecha tan extremista y tan cuestionable como la de los Bolsonaro, ambos perseguidos por la justicia, el padre por liderar una insurrección y planear un golpe de Estado, el hijo por una trama de blanqueo a través de casas de apuestas. Flávio prometía un ajuste fiscal duro, el “tijeretazo” que recuerda a la motosierra de Javier Milei en el país vecino. Y rebajas de impuestos, y privatizaciones, y la desregulación, palabra esta última de moda estos meses. Fórmulas todas ellas que pueden doler a las capas más humildes que se han beneficiado de la política social de Lula, pero que gustan a las grandes empresas y a los que ponen su dinero en ellas.
Hubo un tiempo en que el mundo financiero se decantaba por las derechas tranquilas, los conservadores o democristianos de toda la vida, considerados gestores prudentes de lo público. Ahora en América Latina se lleva otra cosa: el estilo Bukele, por el presidente salvadoreño que arrasa en las urnas con su mano dura en seguridad (incluidas esas megacárceles que parecen campos de concentración) y la reducción del Estado a su mínima expresión. Esos líderes son bien vistos por las élites económicas: se les ve más decididos en sus iniciativas económicas, se espera que no les tiemble el pulso.
La Bolsa peruana también había festejado en su día la victoria de la extrema derecha de Keiko Fujimori (quien coincide con Flávio Bolsonaro en tener a un padre condenado por golpista). Lleva más tiempo Milei en Argentina, desde 2023, y su mercado ha tenido altibajos desde entonces, pero los mayores repuntes han coincidido precisamente con los éxitos de su partido La Libertad Avanza en las legislativas (un 22% subió el Merval en un solo día, hace ahora un año). El chileno Kast o el colombiano De la Espriella son otros de los que siguen esta senda, entre el autoritarismo en seguridad y el ultraliberalismo (o anarcocapitalismo) en economía.
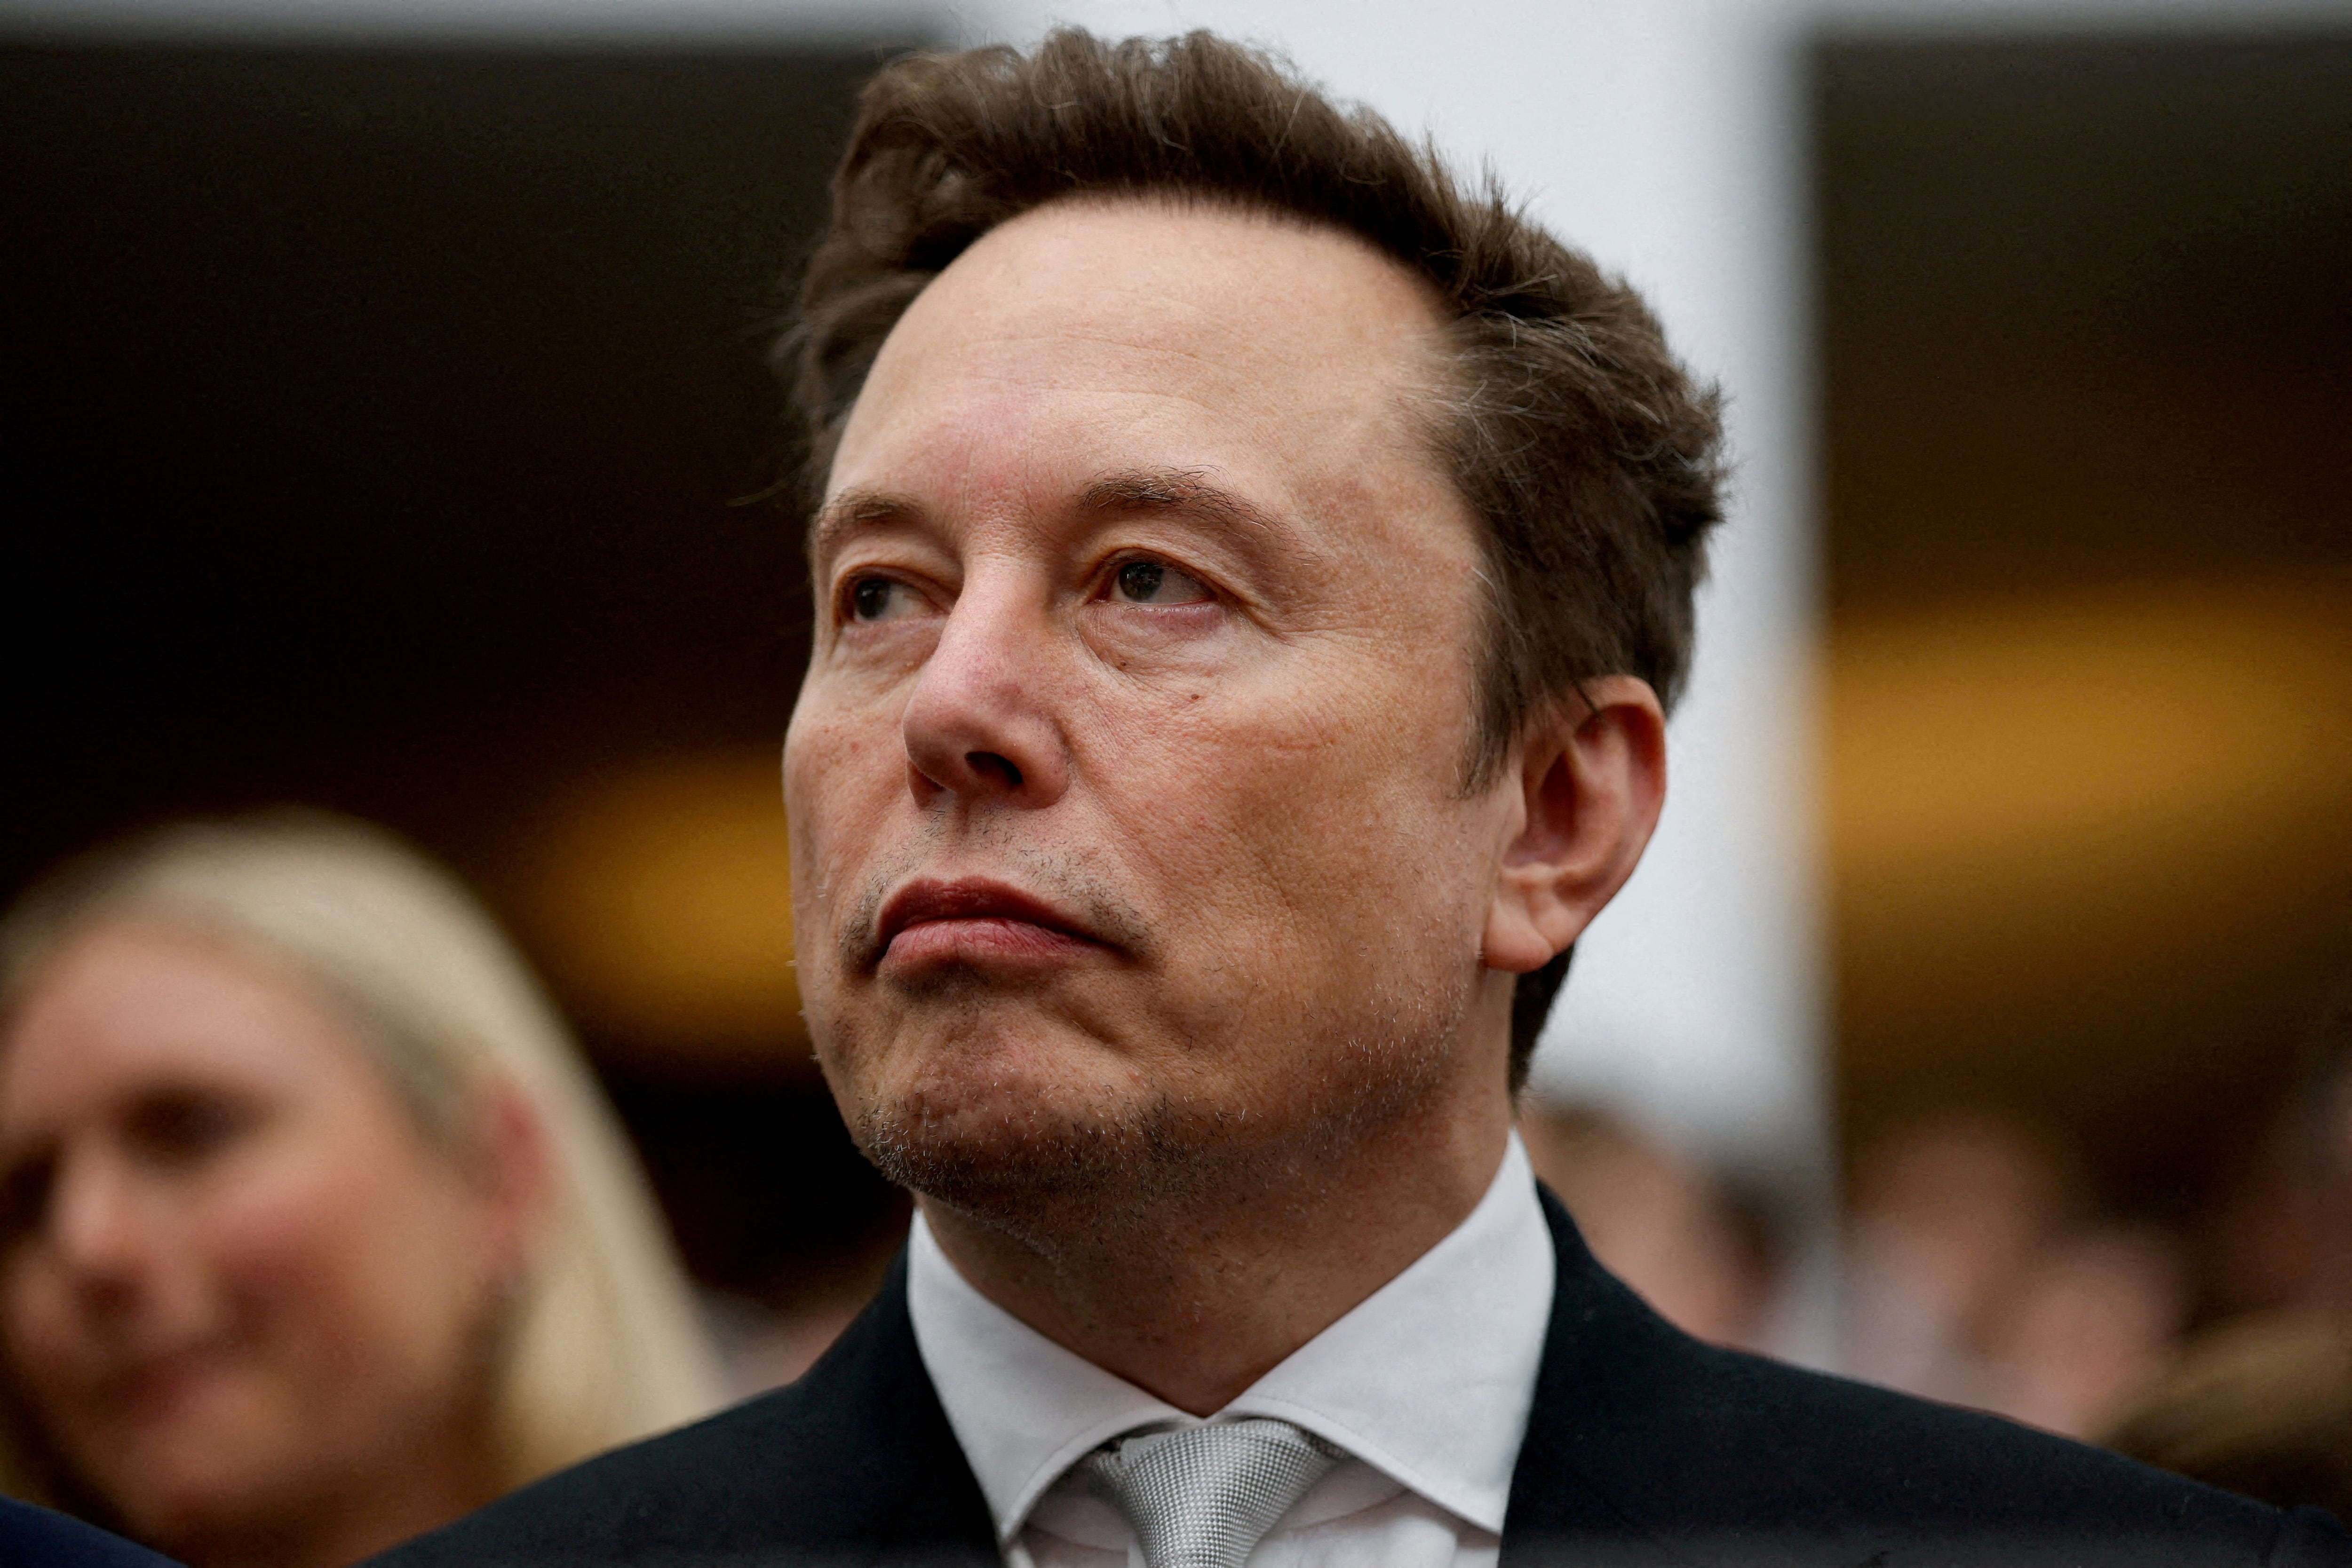
Pero la disciplina fiscal, que interesa mucho a los tenedores de títulos de deuda, no se puede dar por supuesta en los líderes de la nueva derecha populista. No, desde luego, en el caso de Donald Trump. El déficit presupuestario de EE UU aumentó un 12% en el ejercicio fiscal que terminó en septiembre. El presidente de EE UU aprobó rebajas fiscales a los ricos y ha disparado el gasto, porque librar guerras es muy caro, a pesar de la fanfarria de los recortes de Elon Musk al inicio de su segundo mandato. Este verano, la deuda pública superó la barrera de los 40 billones de dólares. Trump tampoco ha logrado controlar la inflación, que le puede pasar factura en las elecciones legislativas de medio mandato del próximo martes. No es un buen gestor, como no lo fue en su primer mandato, y eso se sabía.
Trump simboliza bien cómo han cambiado los mercados en la última década. En 2016, el mundo financiero desconfiaba mucho de los populismos. En junio de ese año, el resultado del referéndum del Brexit supuso un descalabro de las bolsas europeas (el Ibex se dejó ese día un 12,3%, un desplome sin precedentes) y de la libra. Unos meses después, en noviembre, Trump ganó las elecciones contra pronóstico, porque la favorita era Hillary Clinton. Y también se derrumbaron los mercados de Asia y Europa, y los futuros anunciaban un miércoles negro en Wall Street, pero esto último no solo no ocurrió, sino que cerró la sesión al alza. Bastaron unas palabras tranquilizadoras del nuevo líder para darse la vuelta.
Desde aquel 2016 en que empezó la marea populista, y después de varias guerras, de varias crisis energéticas y de una pandemia global, los mercados se han hecho a segregar adrenalina. La nueva normalidad es muy volátil, pero en ese entorno también se hace dinero (o más aún). Del mismo modo, los ciudadanos ya consideran normal lo que en las democracias liberales no se creía normal hasta hace poco. Esa es la gran victoria de los ultras: convertirse en el mainstream de la derecha. Que líderes como Trump, Fujimori, Bukele o el derrotado Bolsonaro sean el modelo. No es algo que solo esté pasando en América.
Europa tiene elecciones relevantes en las próximas semanas, empezando por España. El mercado no parece nervioso aquí. A la Bolsa no le ha ido nada mal con el último Gobierno de Pedro Sánchez, que algunos llaman socialcomunista, a pesar de su debilidad parlamentaria, los escándalos, la ausencia de Presupuestos y hasta su catastrófico fin de mandato por los accidentes ferroviarios. En los últimos tres años la prima de riesgo española ha seguido en niveles muy bajos (no como la francesa). Y el Ibex 35 subió más del 100%, el doble que el índice europeo Eurostoxx 50. Pero no corramos a darle todo el mérito al Gobierno de coalición, ese que también llaman Frankenstein. A los bancos, que pesan mucho en el selectivo español, les ha ido muy bien este tiempo por otros factores, y hace mucho que las referencias de los mercados no son locales, dado que los grandes del Ibex son casi todos multinacionales.
Se puede intuir qué quieren los mercados que pase el 29-N. No sería ninguna sorpresa que jalearan una victoria de las derechas, la conservadora y la ultra, que actúan como una coalición por anticipado. Dirán que lo que aplauden es la estabilidad.
Este texto forma parte del boletín semanal La selección del director de Cinco Días, con el análisis de Ricardo de Querol y enlaces a las mejores historias económicas. Cada viernes en su buzón. Puede apuntarse aquí.