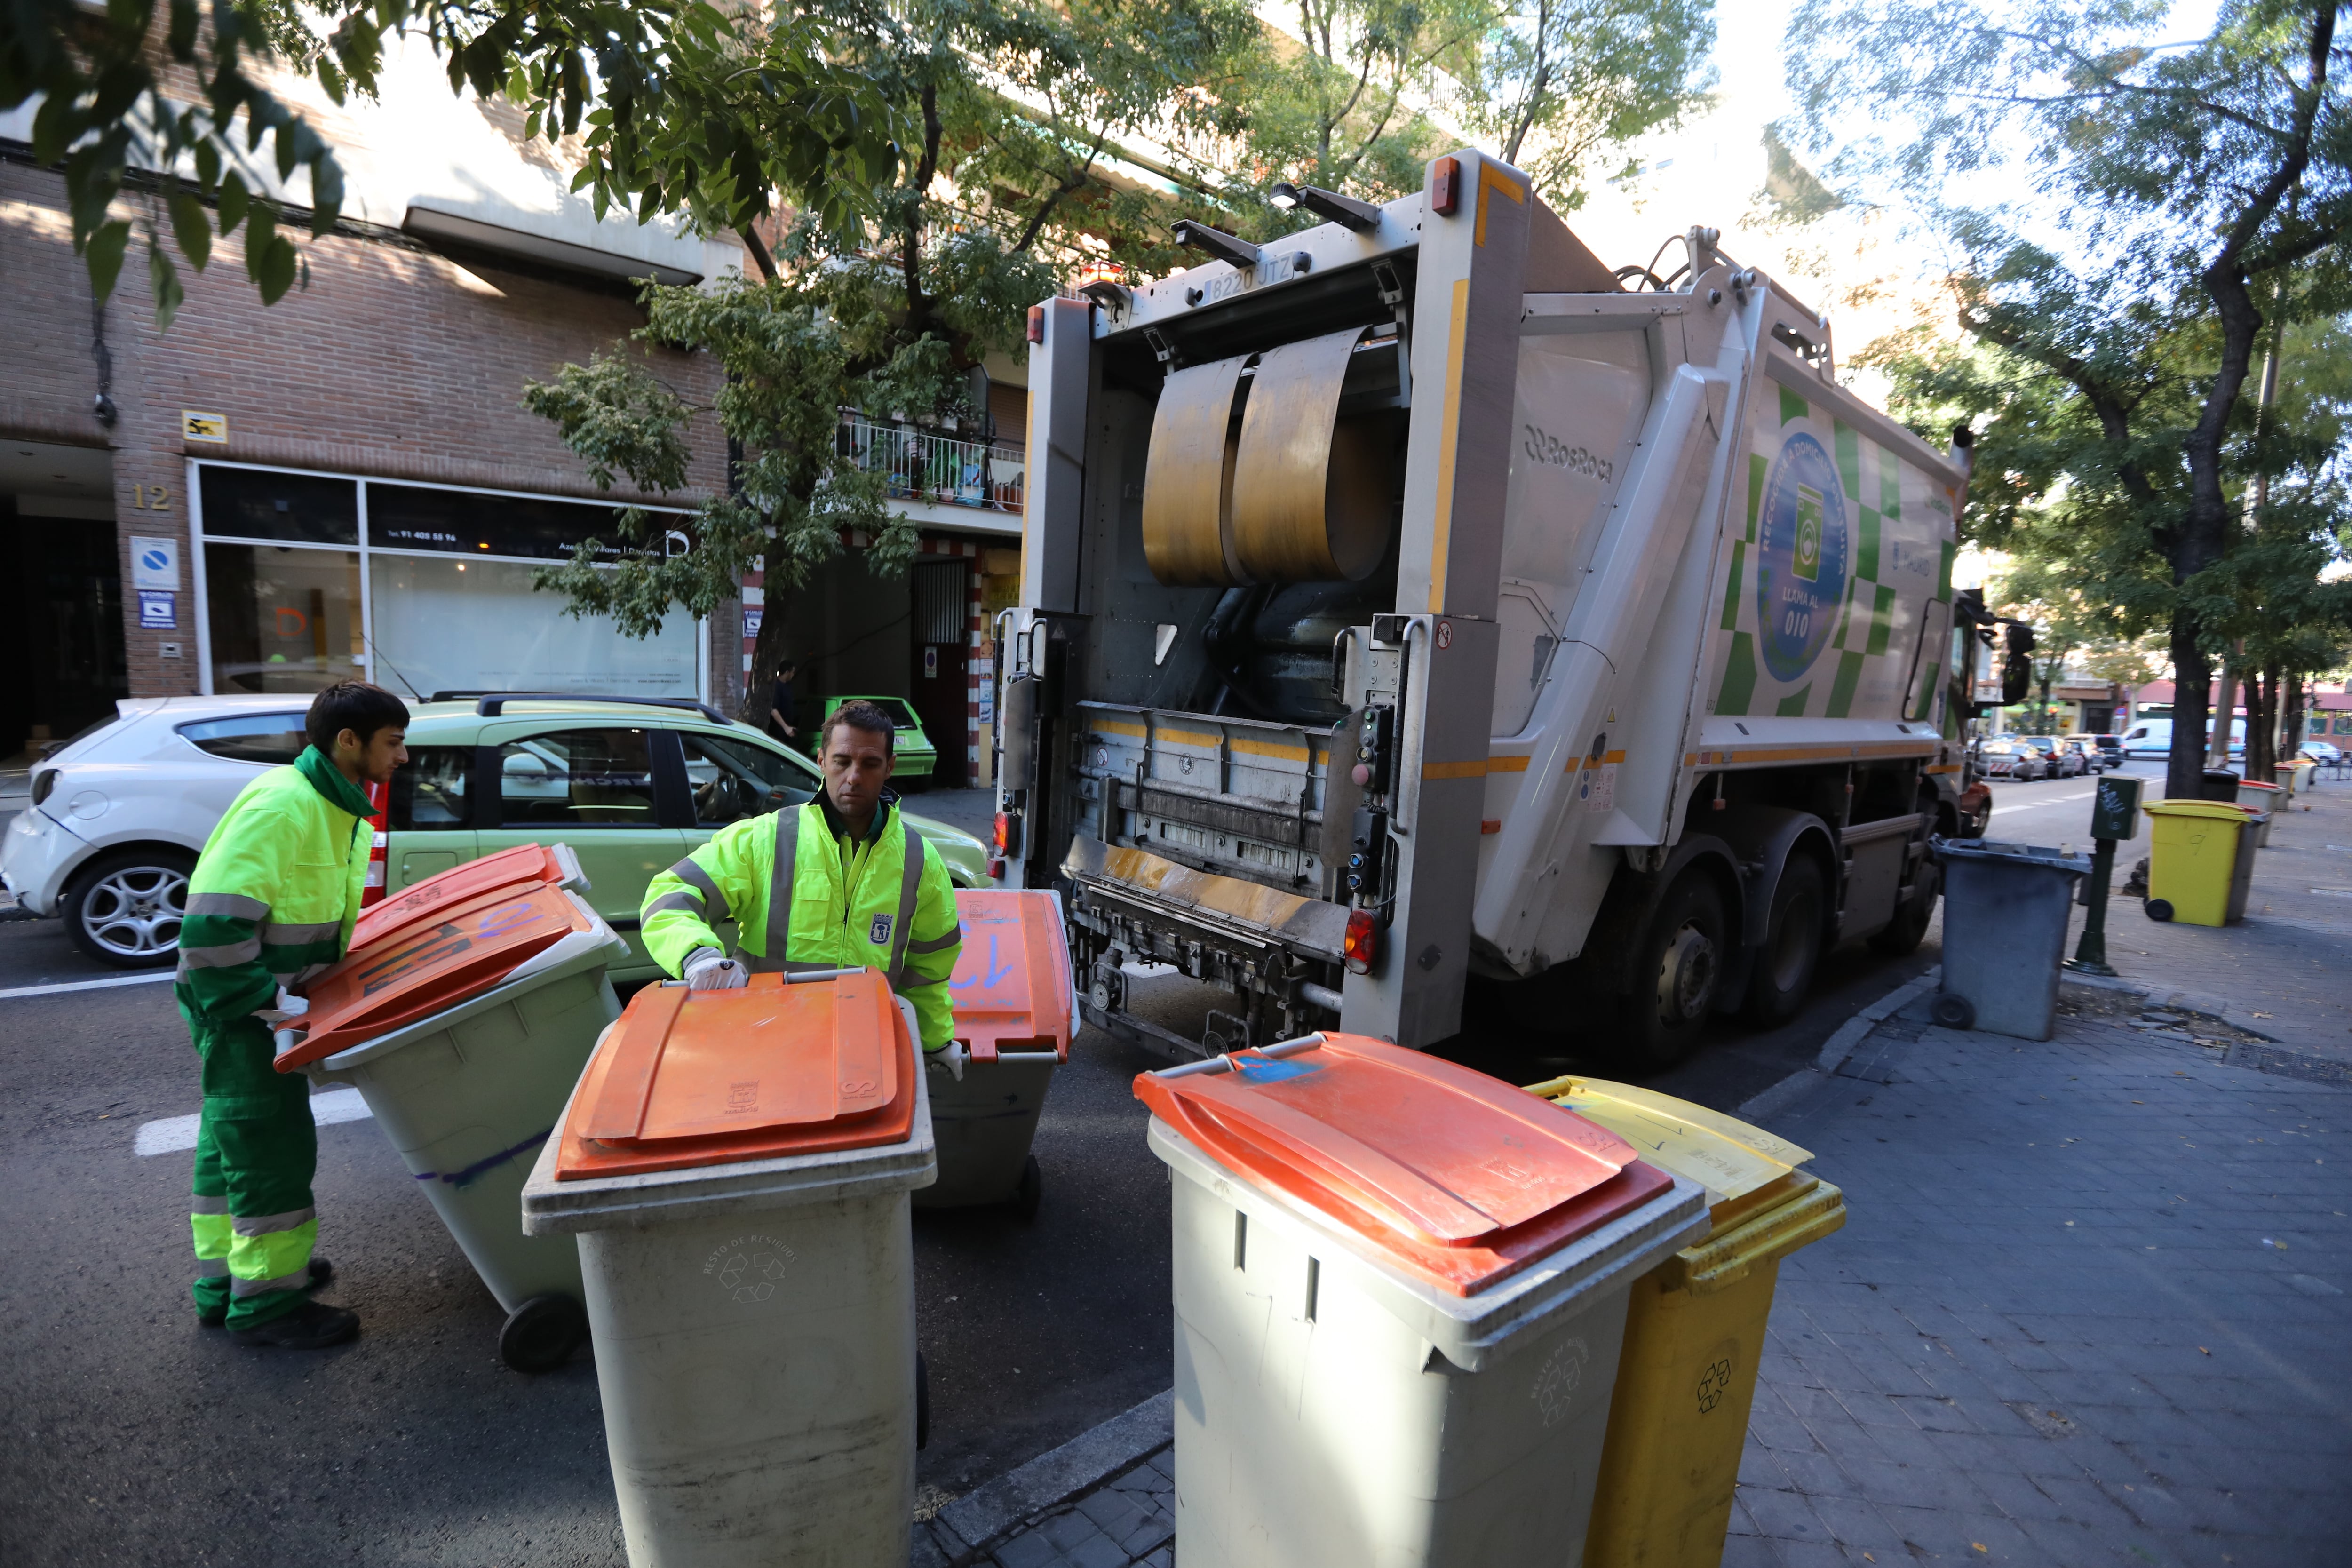
La cuota de la nueva tasa de basuras ha vuelto a encarecerse en 2026 tras su polémico —y costoso— debut el año pasado. El importe promedio ponderado a desembolsar por los hogares alcanza los 119,6 euros, una subida del 6,4% con respecto al pasado ejercicio, superior a la inflación del periodo. Sin embargo, no ha sido suficiente para que el servicio deje de ser deficitario. También se mantiene una elevada heterogeneidad entre ciudades: hay una diferencia de más de 250 euros entre la capital de provincia con la tasa más cara, Valencia (292,48 euros), y la más barata, Soria (42,31), según el informe Las Tasas de Residuos en España 2026 que publica este miércoles la Fundación ENT, especializada en la investigación y el diseño de políticas públicas relacionadas con el medio ambiente y referente en la materia.
Girona y San Sebastián completan el podio de las capitales de provincia con las tasas de basuras domésticas más caras de España, con un promedio de 224,56 y 215,53 euros, respectivamente. En el lado contrario de la tabla, después de Soria, se encuentran otras dos localidades castellanoleonesas: Palencia (58,45 euros) y León (62,53). En las dos ciudades más grandes del país, Madrid (151,63 euros) y Barcelona (136,68), las cuotas están por encima del promedio nacional, pero no son de las más elevadas del país.
Las cuotas comerciales más elevadas son las de hoteles, supermercados y restaurantes, con una media de 1.589, 1.033 y 788 euros, respectivamente. En los municipios más grandes, hoteles y supermercados abonan los mayores importes; en los más pequeños, las tasas más caras tienden a ser las de hoteles y restaurantes.
La Fundación ENT lleva desde 2015 radiografiando las tasas de basuras en los distintos municipios del país. El estudio de este año se basa en una muestra de 134 municipios, incluidas las 50 capitales de provincia. Para realizar la comparación entre ellas, la entidad construye un hogar tipo: una vivienda —principal— de 75 metros cuadrados donde vivan dos personas de entre 20 y 59 años, con un consumo de agua de 128 litros por persona al día y un promedio anual de residuos generados de 464,3 kilos per cápita y un porcentaje de recogida diferenciada del 41,5%.
Más allá de las diferencias impositivas entre capitales, la brecha económica más profunda se halla en la cobertura de su propio coste. A pesar de las recientes subidas aplicadas en los recibos municipales, la recaudación por la tasa de residuos apenas cubre de media el 69% del coste real de la recogida y tratamiento. Para el ejercicio 2026, los presupuestos locales, según datos de la fundación, prevén un gasto global de 5.699 millones de euros frente a unos ingresos de 3.930 millones. Esto implica que alrededor del 30% de la factura continúa sufragándose mediante la caja general de los ayuntamientos.
Ese 69% de cobertura refleja un avance de 15,5 puntos porcentuales respecto a los niveles de 2024, pero el equilibrio financiero está muy lejos de ser uniforme. Los municipios más pequeños, de hasta 1.000 habitantes, son los que registran los niveles más altos, alcanzando una tasa media del 95,5% (es decir, que cubren casi todo el coste del servicios). Por el contrario, las grandes ciudades de más de 50.000 habitantes han presentado históricamente coberturas más bajas, situándose alrededor del 70%.
El origen de este escenario tributario tan dispar responde al mandato legal del Gobierno de España, que fijó abril de 2025 como fecha límite para que todas las entidades locales dispusieran de una figura específica, diferenciada y no deficitaria que financiara íntegramente los costes del servicio de la recogida y la gestión, aunque sin dar más detalles. La norma, procedente de una directiva europea que establece el principio de quien contamina paga y redactada por el Ministerio de Hacienda de manera muy básica, perseguía que los ayuntamientos financiasen el coste completo del proceso y avanzasen de forma decidida hacia el principio de que recargar más a quien más desechos genera.
No obstante, la directriz fijó las metas financieras sin imponer una fórmula tributaria única ni un desglose regulatorio cerrado, por lo que la articulación concreta se dejó al albur de cada corporación municipal. Ante la ausencia de un modelo tarifario estandarizado, cada consistorio ha regulado la tasa de forma autónoma según sus propios criterios organizativos y políticos, dando lugar a una elevada heterogeneidad y a un mapa de cobro dispar. “Ha habido imaginación fiscal a raudales. Los ayuntamientos han usado criterios muy dispares para trasladar ese coste”, resume Enrique García, portavoz de la Organización de Consumidores y Usuarios (OCU). “En algunos casos la tasa se ha sacado del IBI, pero el IBI no se ha bajado, con lo cual ha habido una subida de impuestos. En otros, los ayuntamientos han sido poco selectivos en cuanto a los criterios para que la tasa responda realmente al principio de que quien más residuo genere, más pague”.
De hecho, la OCU fue una de las asociaciones que animó el año pasado a reclamar la tasa de basuras de Madrid, que finalmente fue anulada en los tribunales por un defecto de forma. “Estimamos que tampoco quedan claros en la nueva ordenanza los criterios que permiten acreditar la aplicación del principio de que quien contamina paga”, continúa García, que recomienda pagar la nueva tasa madrileña y acto seguido, recurrirla.
Fórmulas dispares
Algo más de un tercio (32,8%) de los municipios contempla cuotas fijas para los hogares, una cifra que se ha reducido frente al 37,4% del año pasado. Se trata, en su mayoría, de municipios pequeños. A medida que el número de habitantes crece, los consistorios van introduciendo elementos de diferenciación. El más común es la localización de la vivienda —en un 24% de los casos—, seguido por el valor catastral del inmueble, en un 12,7% de los casos, el número de personas que conforman el núcleo familiar (11,2%) o la superficie de la casa (10,4%).
Algunas de estas fórmulas han sido ampliamente criticadas por varios expertos en tributación local y han servido de base a los cientos de miles de recursos que han ido presentando los propietarios, ya que no distinguen a los contribuyentes en función de su nivel de residuos generado o el grado de reciclaje, desvirtuando la filosofía de la ley y metiendo a todos en el mismo saco.
Solo el 3% de los ayuntamientos considera para el cálculo variables vinculadas a la generación efectiva de residuos o la diferenciación de la basura que realiza el hogar —aunque esta cifra sube hasta cerca del 10% si se suman las localidades que contemplan bonificaciones medioambientales—. Los cuatro municipios analizados en el estudio que realizan esta diferenciación son Anglesola (Lleida), Basauri (Vizcaya) y Girona, que aplican reducciones en función de cuánta basura orgánica se recicla, y Madrid, que ha diseñado una tarifa variable según los kilos de residuos generados por persona y por distrito, a la que suma un coeficiente de reciclaje a nivel de barrio.
Esta mezcla de fórmulas ha dado luz a un panorama de fuerte heterogeneidad que tiene consecuencias jurídicas. Un experto en tributación local que prefiere no ser citado explica que “cientos de miles de contribuyentes de varias localidades han presentado recursos contra sus respectivas tasas” y, por ahora, “los tribunales superiores de justicia autonómicos están emitiendo fallos variopintos”. Algunos, prosigue el experto, han validado fórmulas que otros han tumbado. Otros, añade, han preferido no valorar el diseño del impuesto y lo han anulado ―como ocurrió en Madrid― por defectos de forma. El experto sostiene que la litigiosidad continuará hasta que el Tribunal Supremo se pronuncie, algo que no sucederá, estima, hasta la segunda mitad del año que viene.